Escudo anti-inflación
Si tu dinero acompaña a los precios: cuánto pierde lo que tienes quieto, cuánto rinde lo que está en una cuenta que rinde, qué pasó con tus dólares y con tus inversiones, y si tus ingresos y tus gastos fijos van al ritmo de la inflación. Usa la inflación oficial de tu país. Viene con el plan Individual o superior.
Si tu dinero acompaña a los precios: cuánto pierde lo que tienes quieto, cuánto rinde lo que está en una cuenta que rinde, qué pasó con tus dólares y con tus inversiones, y si tus ingresos y tus gastos fijos van al ritmo de la inflación. Usa la inflación oficial de tu país. Viene con el plan Individual o superior.
- Entra en Escudo anti-inflación, en el grupo Análisis del menú.
- Elige cuánto mirar hacia atrás: 3 meses, 6 meses o 12 meses. Cambia la comparación de tus dólares, de tus inversiones, de tus ingresos y fijos y el gráfico de la inflación. El período arranca en el cierre de un mes y la pantalla dice desde cuándo («desde diciembre 2025»).
- Si usas pesos argentinos con el dólar como moneda de referencia, elige con qué Dólar comparar (en el teléfono, el período y el dólar van debajo del título, y el dólar se elige de una lista): Oficial, MEP, Blue, CCL, Cripto o Tarjeta. Lo que elijas queda para la próxima vez en ese dispositivo.
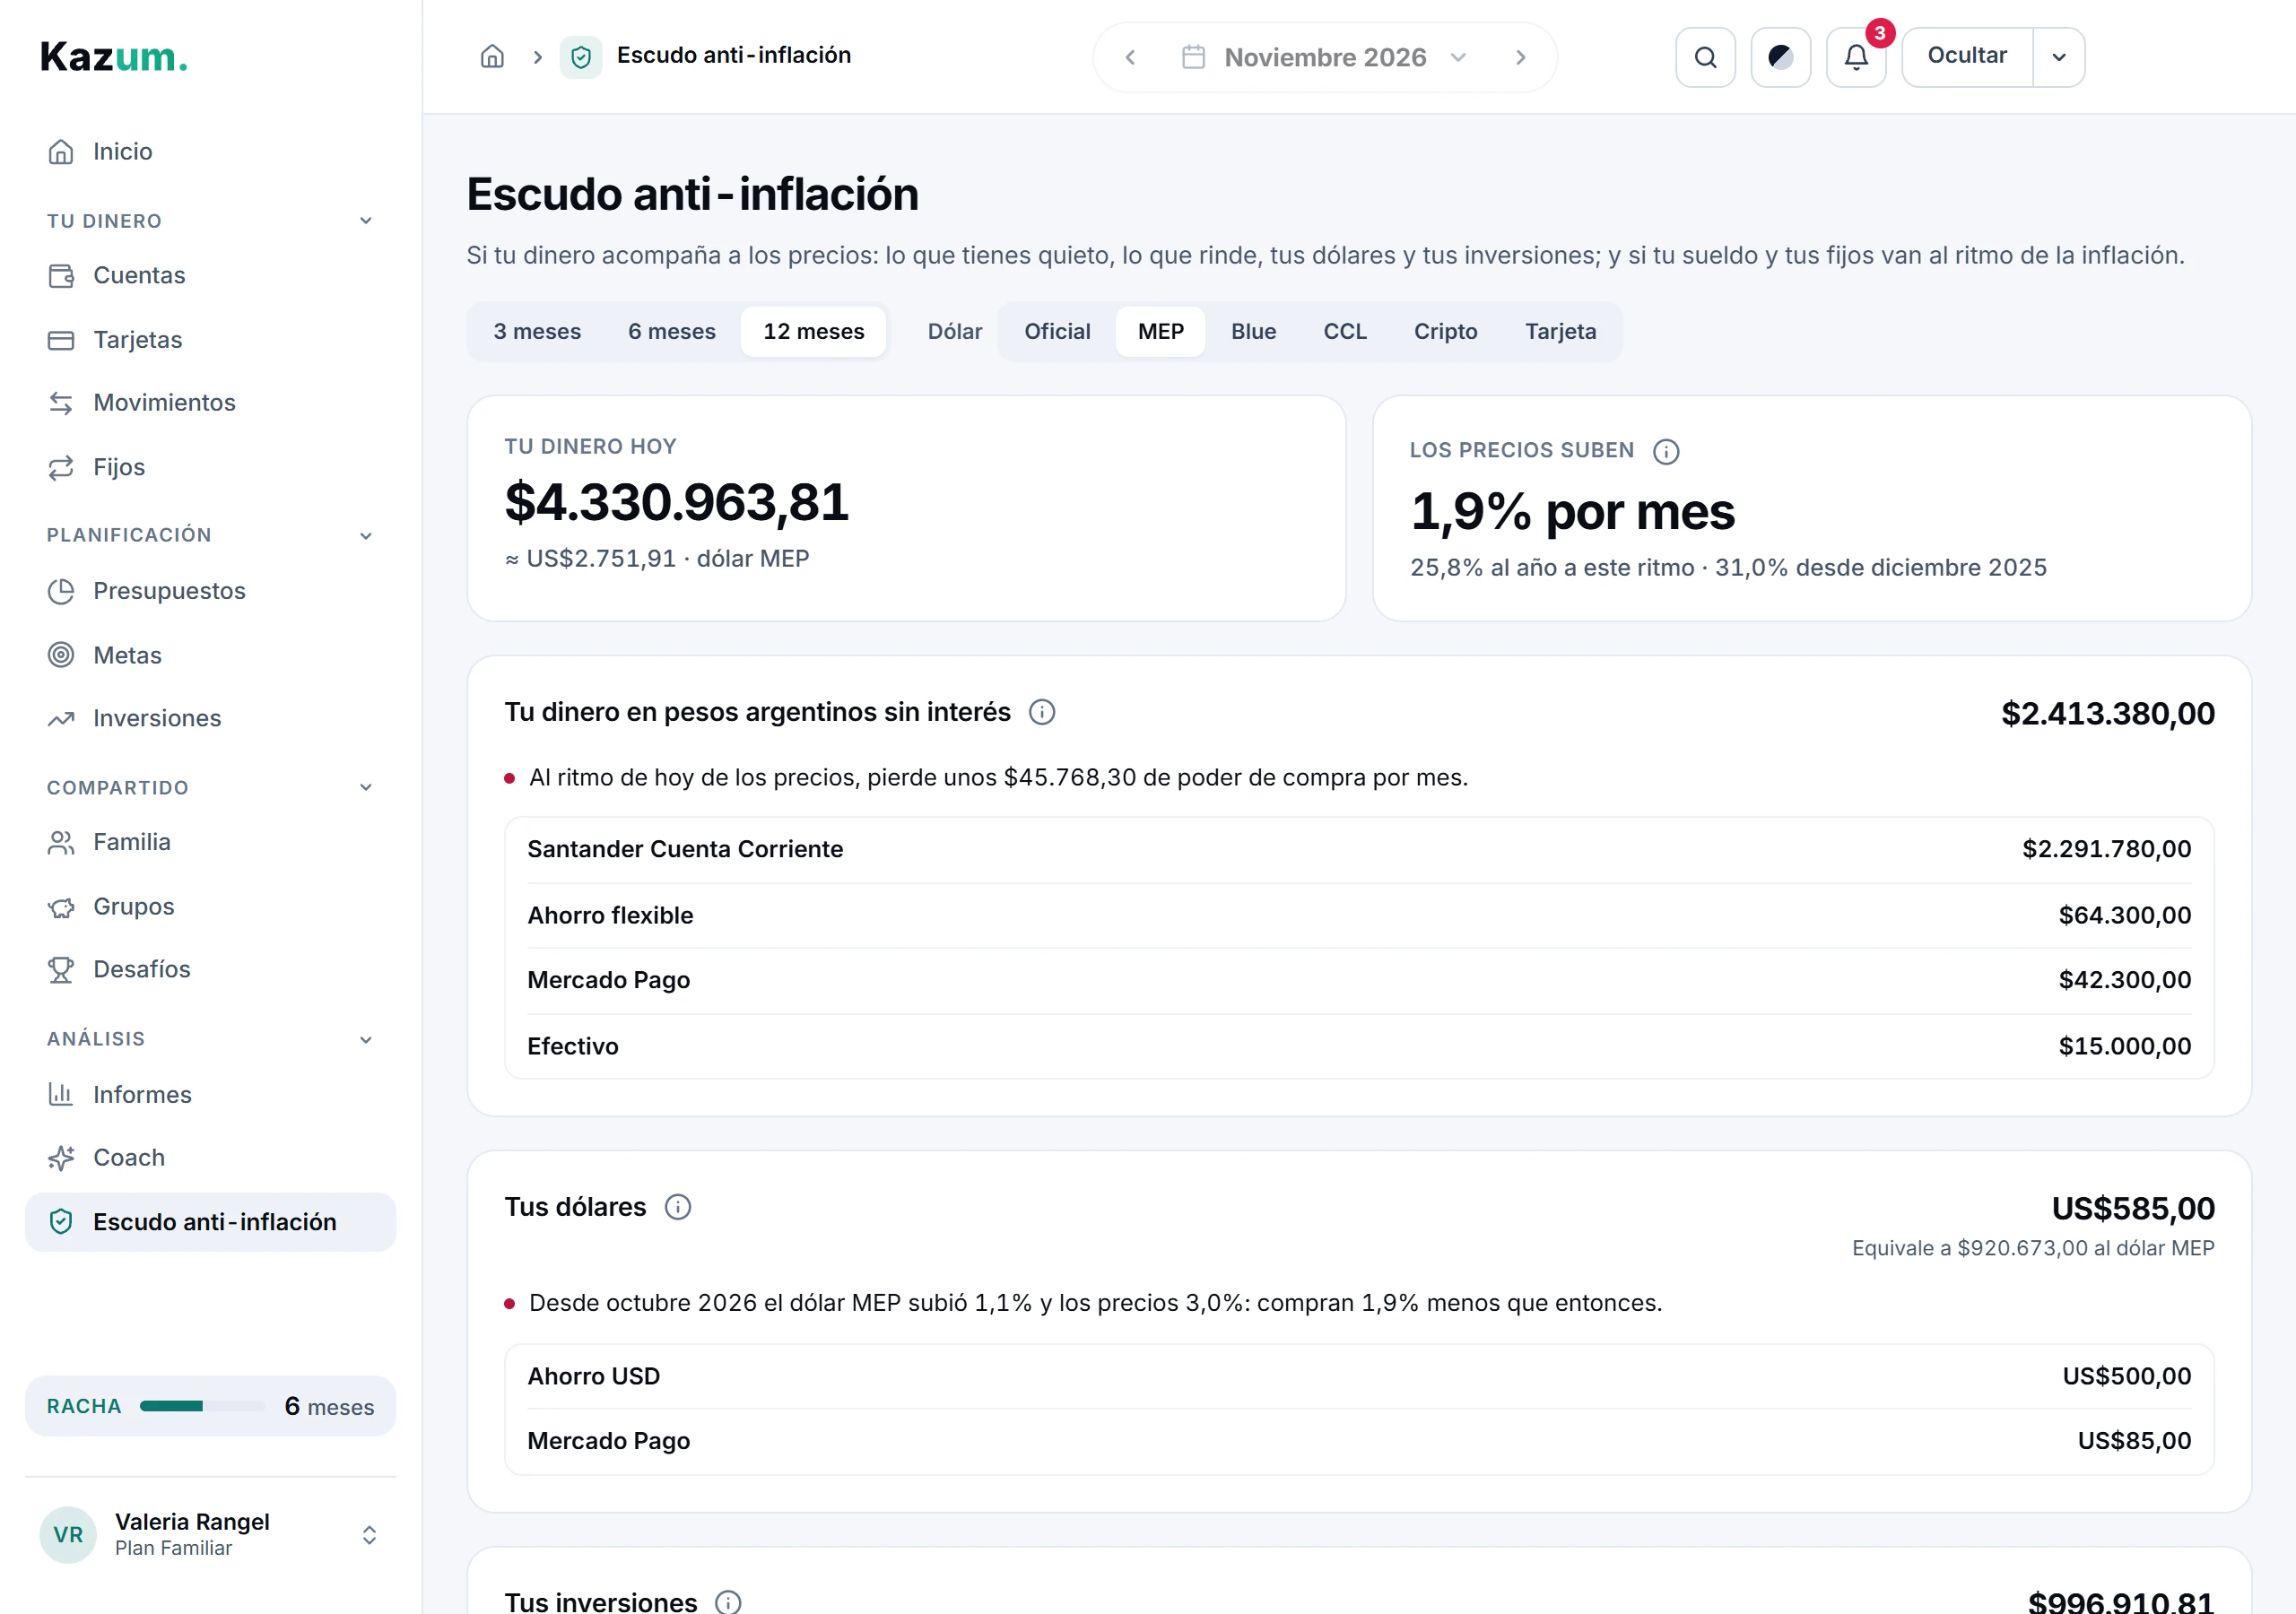
- Arriba ves Tu dinero hoy y a qué ritmo suben los precios. Debajo, tu dinero por grupo: cada uno con su total, sus cuentas o inversiones y una frase con lo que le pasa frente a los precios.
- Toca el nombre de una cuenta o de una inversión para abrirla y corregirla (por ejemplo, para ponerle su tasa a una cuenta que rinde).
Arriba
Tu dinero hoy: tus cuentas y tus inversiones (sin las tarjetas), en tu moneda y, si elegiste una moneda de referencia en Opciones, su equivalente en ella. Los precios suben: el ritmo de hoy, el promedio de los últimos tres meses de inflación publicados, por mes y llevado a un año; al lado, cuánto subieron en el período que elegiste.
Tu dinero, por grupo
Cada grupo aparece solo si tienes algo en él. Las cuentas van con su saldo en su propia moneda.
- Tu dinero en tu moneda sin interés (por ejemplo, «Tu dinero en pesos argentinos sin interés»): las cuentas en tu moneda que no rinden, con cuánto poder de compra pierden por mes al ritmo de hoy de los precios.
- Tu dinero en tu moneda que rinde: las cuentas o billeteras con su tasa cargada, cada una con cuánto rinde al año (su tasa de hoy llevada a un año con el interés de cada día: una TNA de 19 % rinde 21 %) y, juntas, si eso le gana a lo que suben los precios en un año. Una cuenta con interés pero sin tasa cargada te pide que se la pongas.
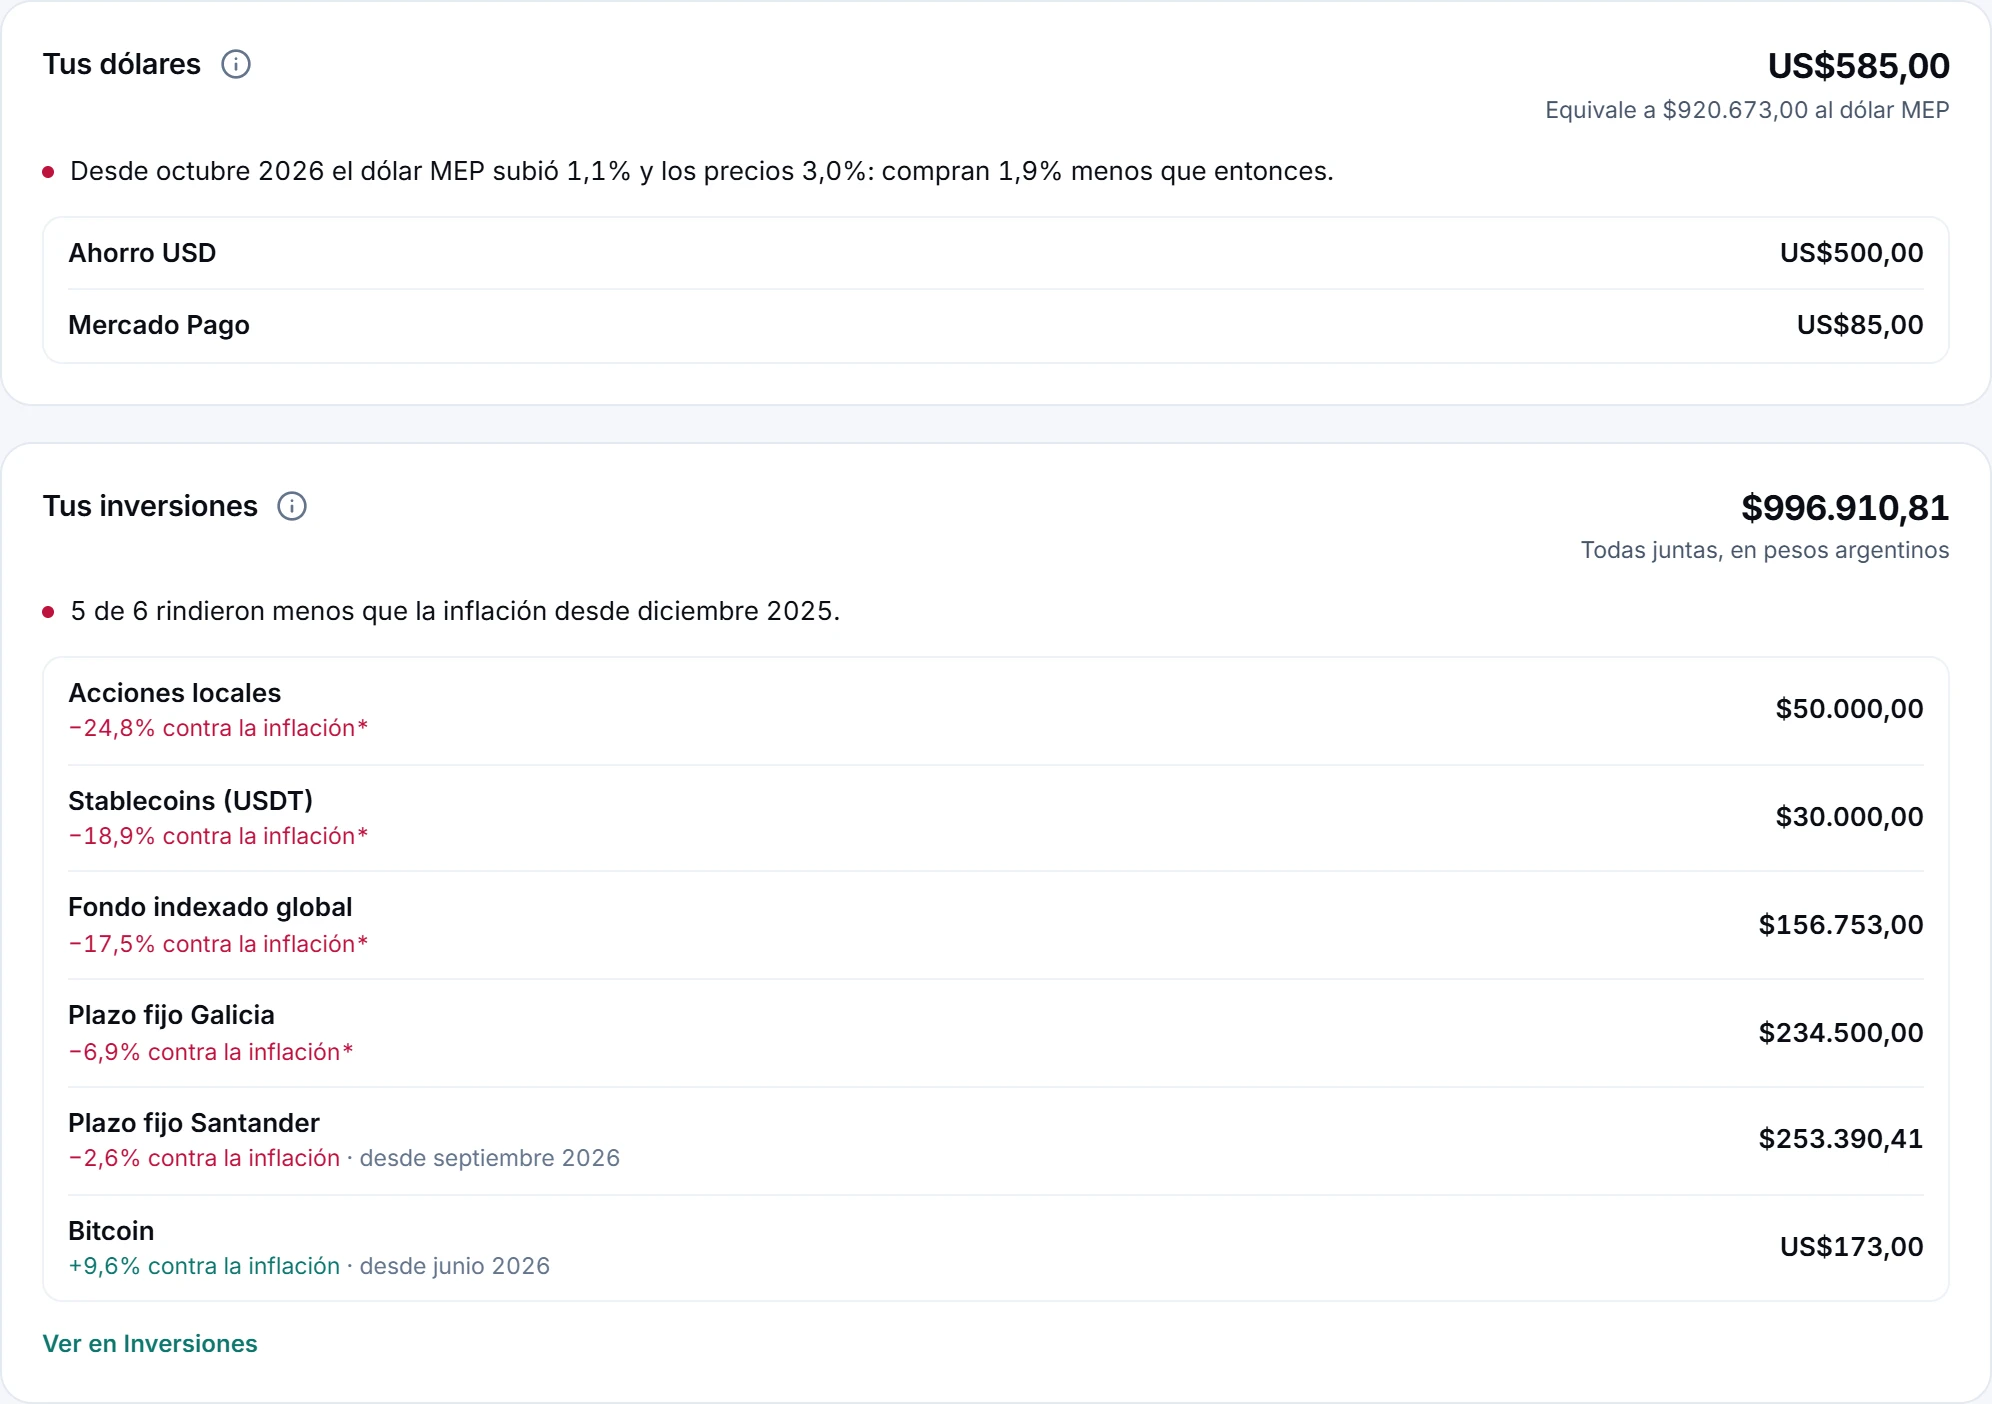
- Tus dólares (o tu dinero en otra moneda): el total en esa moneda y cuánto equivale en la tuya al dólar que elegiste; y si desde que los tienes (o desde el arranque del período, si los tienes de antes) el dólar subió más o menos que los precios, o sea, si compran más o menos que entonces.
- Tus inversiones: cada una con su rendimiento descontada la inflación desde el arranque del período (la que compraste después, desde su primera compra, y lo dice), con un enlace a Inversiones. Un asterisco indica valores estimados, cuando una inversión no tiene cotización de cada día.
Tus ingresos y tus gastos fijos
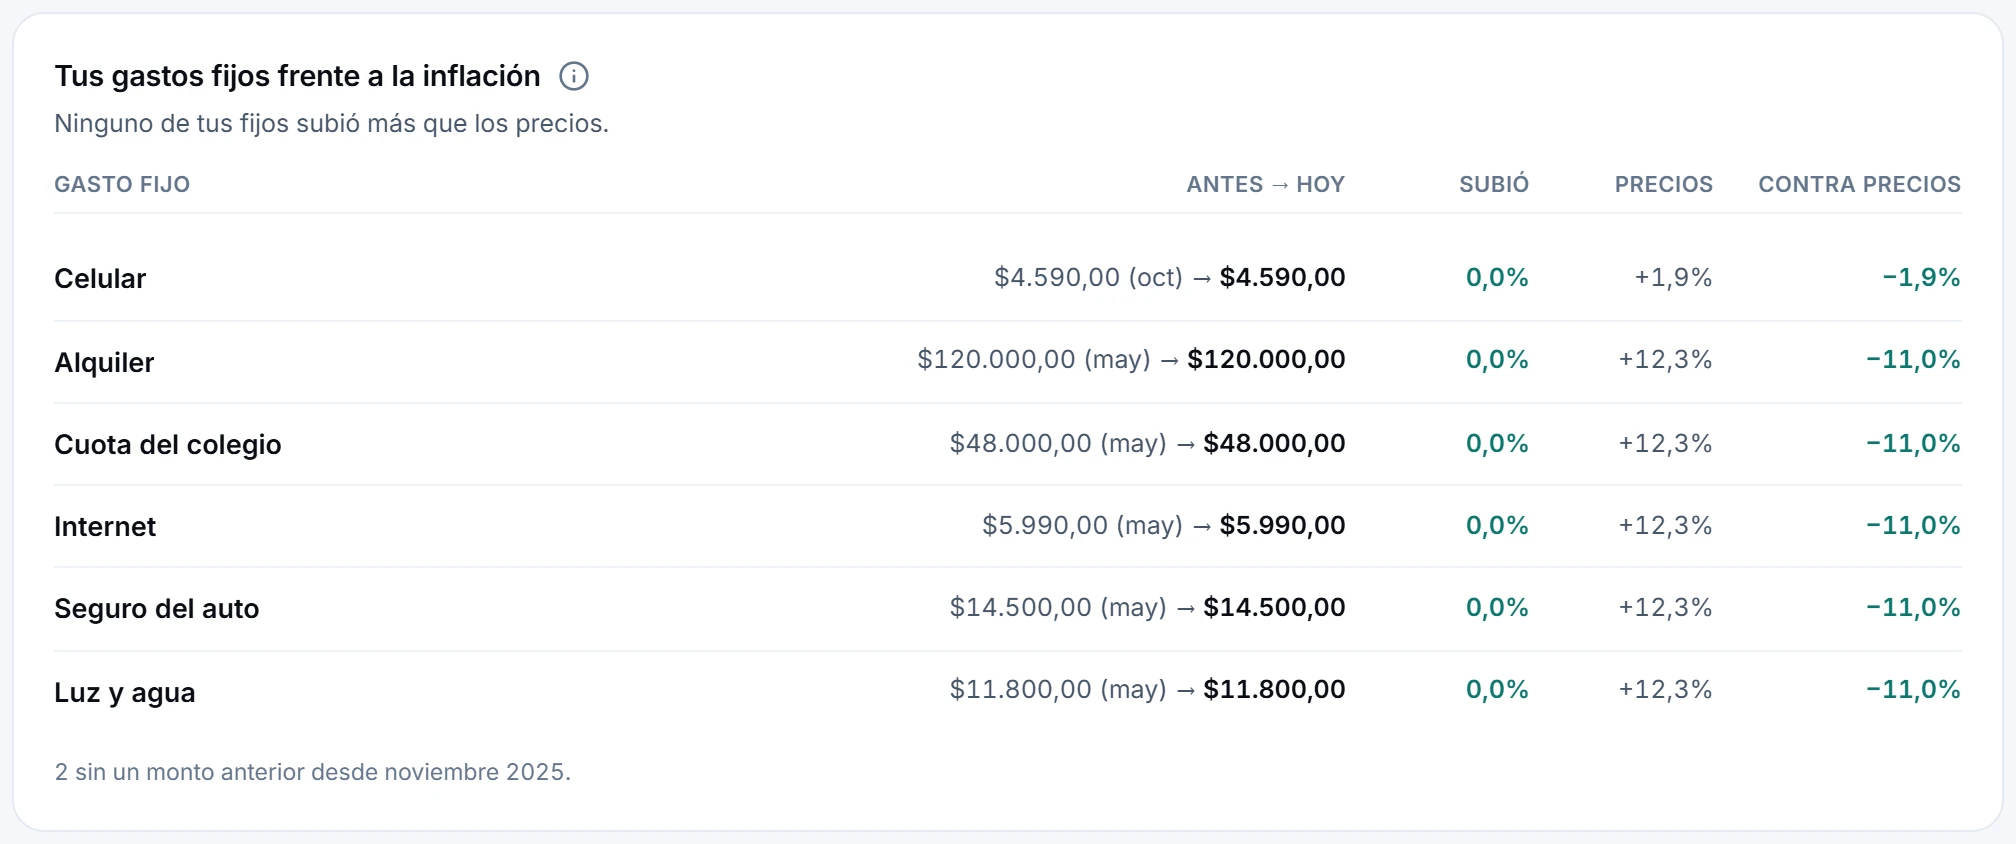
Compara el monto de hoy de cada ingreso fijo y de cada gasto fijo con el primero que anotaste en el período, y cuánto subieron los precios en el medio. Si está en otra moneda, debajo ves sus dos montos en la tuya, que es lo que explica el porcentaje. Un ingreso que sube menos que los precios pierde poder de compra; un fijo que sube más que los precios te cuesta cada vez más.
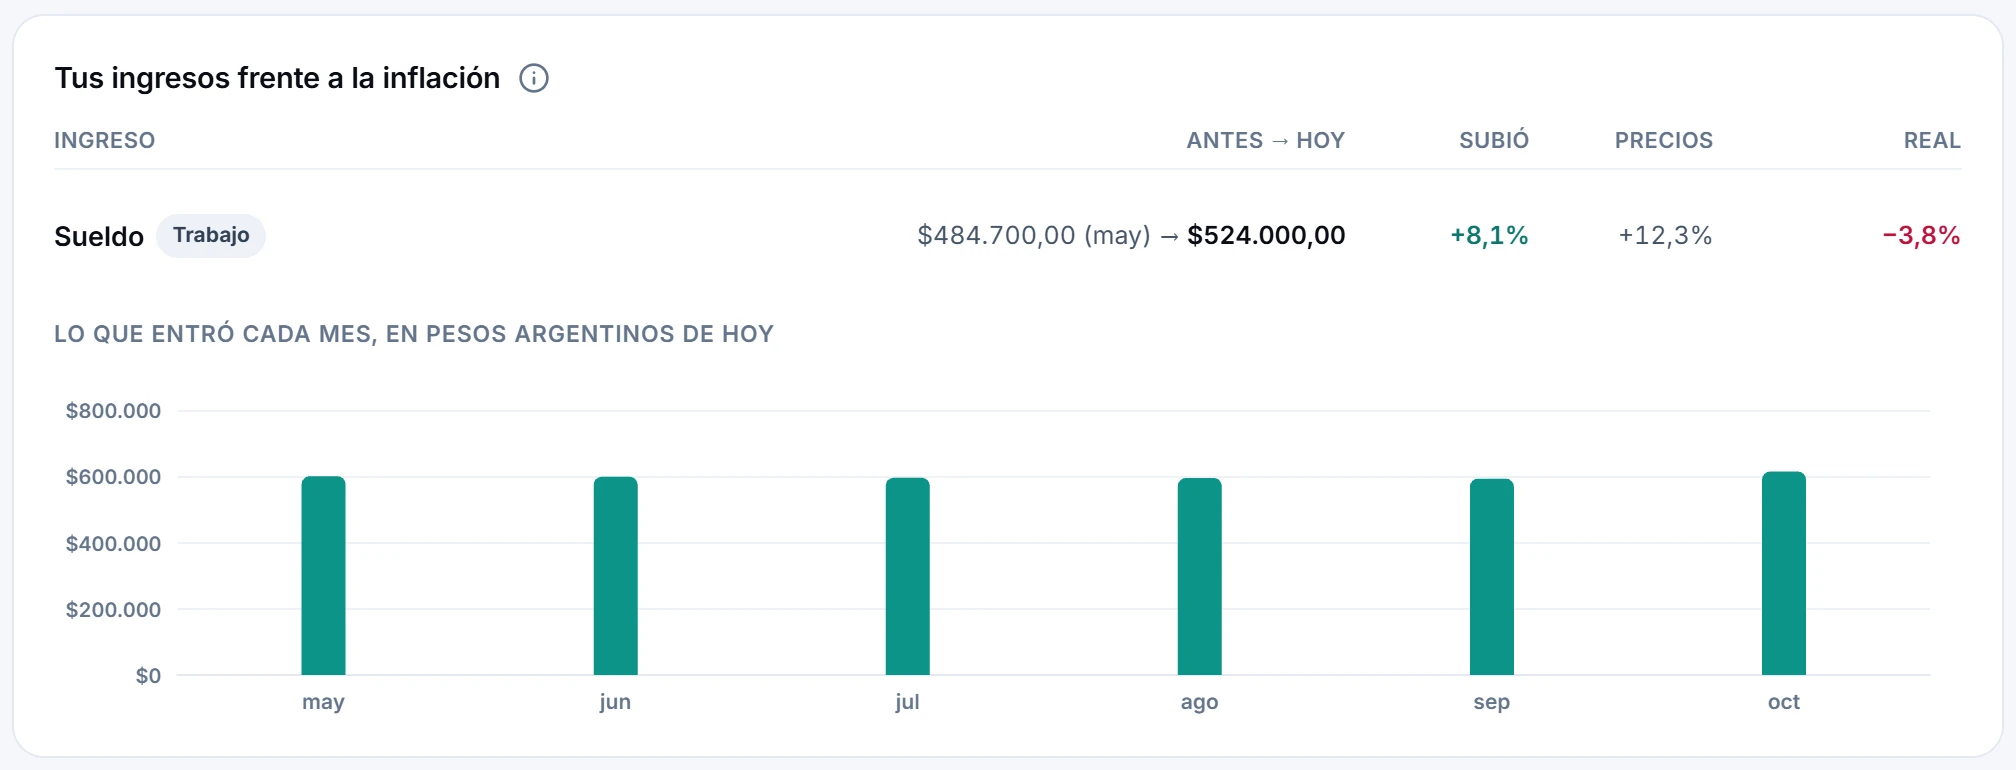
Para verlo, tu sueldo tiene que estar cargado como ingreso fijo en Fijos (si no lo está, la tarjeta te lo dice con Ir a Fijos), y un fijo necesita al menos un mes anterior anotado. Debajo, un gráfico muestra lo que entró cada mes, en tu moneda de hoy.
La inflación de cada mes
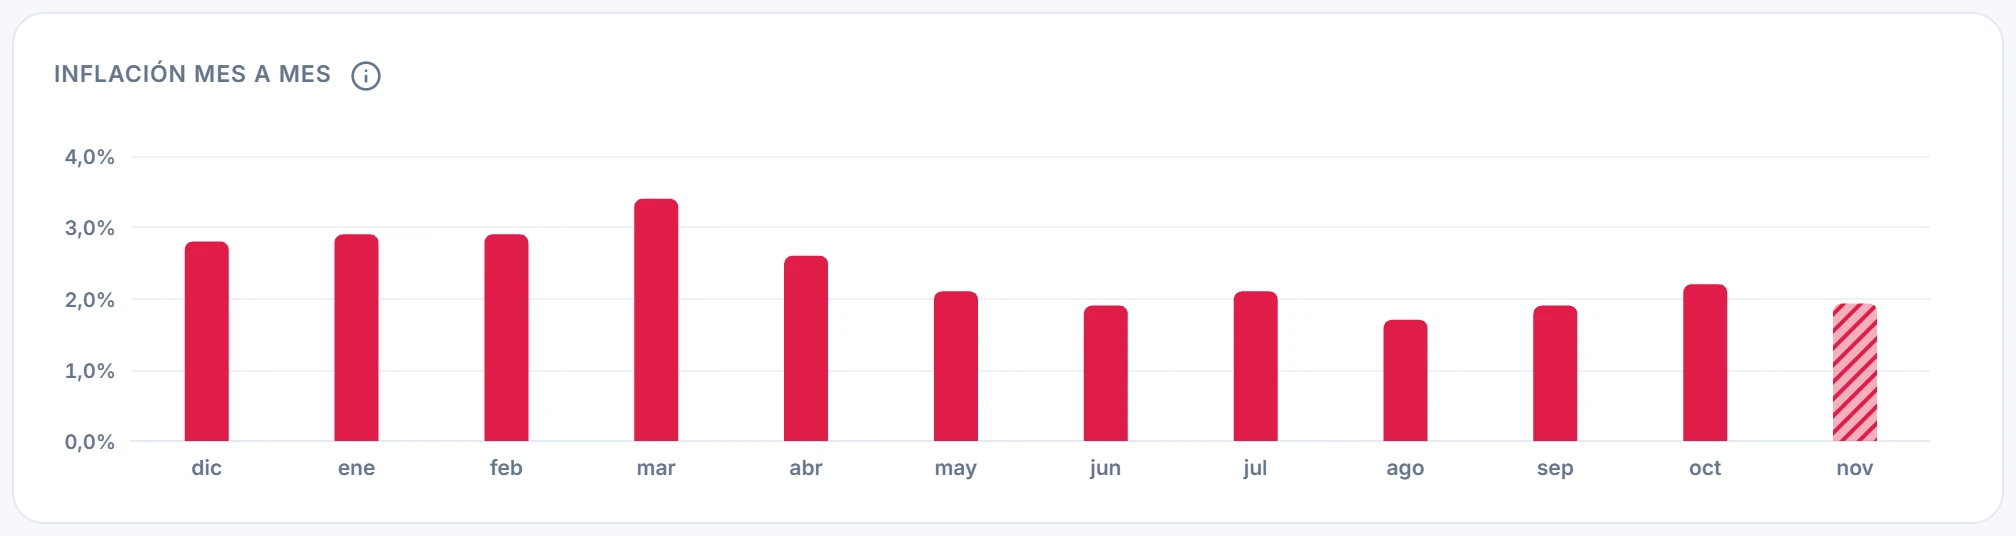
Inflación mes a mes muestra la inflación oficial de tu país (o de la zona euro) con su fuente y el último dato publicado. Los meses que todavía no tienen dato van rayados, estimados con el ritmo de los últimos tres meses publicados; el mes en curso se dibuja entero, a ese ritmo (en las cuentas de arriba cuenta solo lo que va del mes). Si tu país publica la inflación cada tres meses, la del trimestre se reparte entre sus tres meses. Si el último dato tiene más de seis meses, el Escudo no lo usa: te avisa una sola vez, arriba, con el país y el mes del último dato, y muestra lo que tienes sin descontar la inflación. Si todavía no hay inflación de tu país, la tarjeta de los precios lo dice y, si tienes una moneda de referencia, te propone comparar tus ahorros en ella; los grupos muestran tus saldos sin afirmar nada que no se sepa. El Escudo es información para decidir, no una recomendación de inversión.
Ver si tu sueldo le gana a la inflación
Carga tu sueldo como Ingreso fijo en Fijos (marcado como trabajo) y actualiza el monto cada vez que cambie. En Tus ingresos frente a la inflación ves el monto de antes y el de hoy, cuánto subió, cuánto subieron los precios y la diferencia en Real: si es negativa, tu sueldo compra menos que antes. Debajo, Tus gastos fijos frente a la inflación hace lo mismo con cada fijo; ahí un número negativo en Contra precios es bueno: ese fijo se abarató frente a todo lo demás. Toca el nombre de un ingreso o un fijo para editarlo. Si tu sueldo no cambió en meses mientras los precios subían, su fila te pregunta si te aumentaron, con Actualizar el monto.
Que una cuenta que rinde cuente su interés
Si tienes dinero en una cuenta o billetera remunerada, ponle su tasa (en Cuentas, menú de la cuenta → Hacer que rinda; ver «Sumar lo que rinde una cuenta» en Cuentas). Desde ahí el interés se suma solo cada día y la cuenta pasa del grupo sin interés al de que rinde, con cuánto rinde al año. Sin la tasa, el Escudo la ve como cualquier cuenta sin interés.