Inversiones
Todo lo que tienes invertido, cuánto vale hoy y cómo te fue desde la primera compra. Lo que cotiza (cripto, acciones, bonos, fondos) y los plazos fijos se actualizan solos; lo demás lo actualizas tú cuando quieras.
Todo lo que tienes invertido, cuánto vale hoy y cómo te fue desde la primera compra. Lo que cotiza (cripto, acciones, bonos, fondos) y los plazos fijos se actualizan solos; lo demás lo actualizas tú cuando quieras.
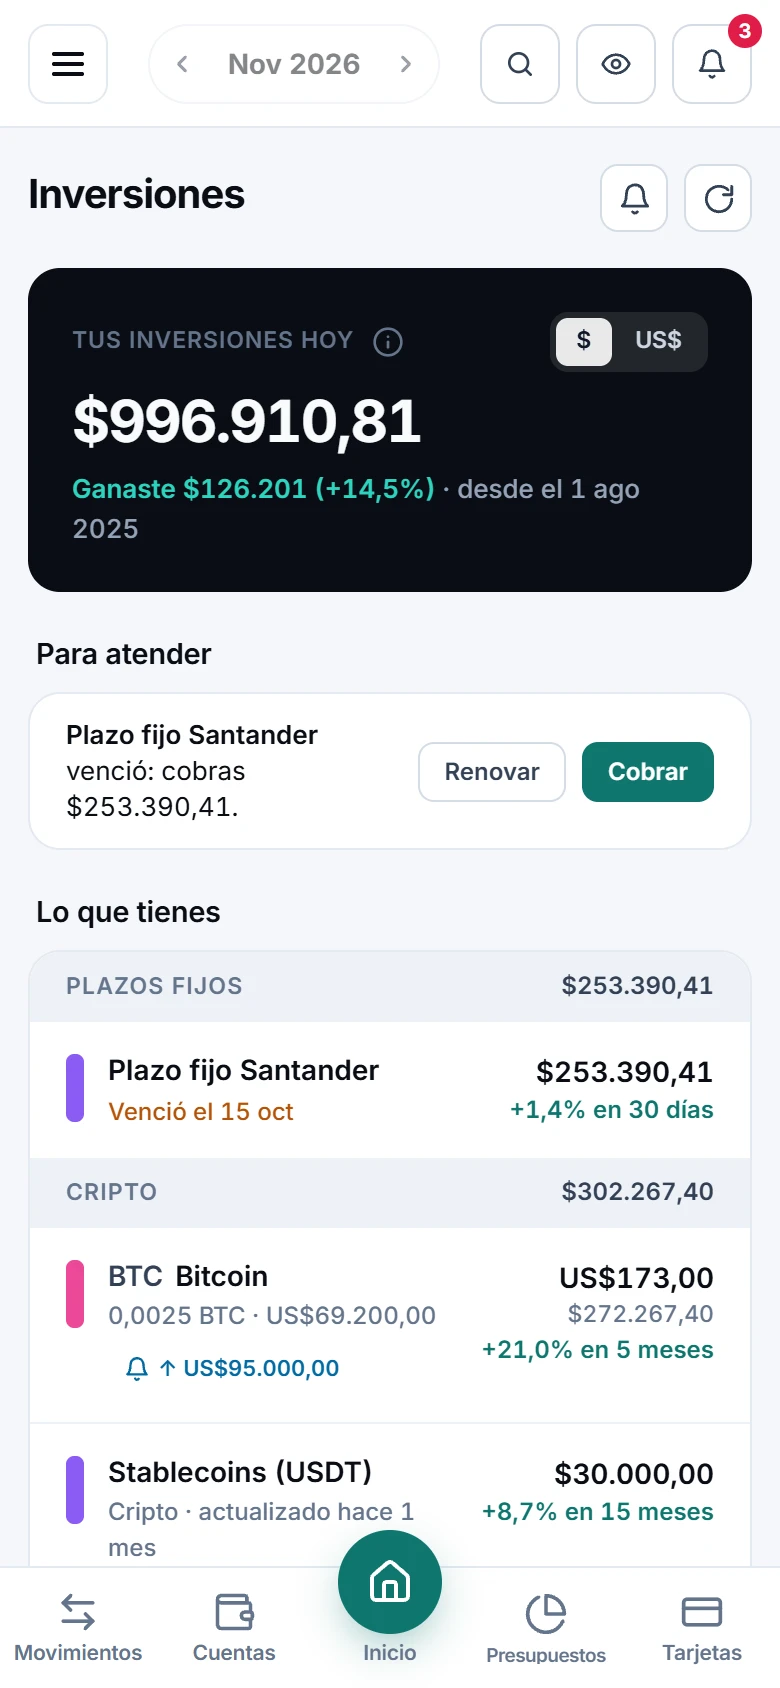
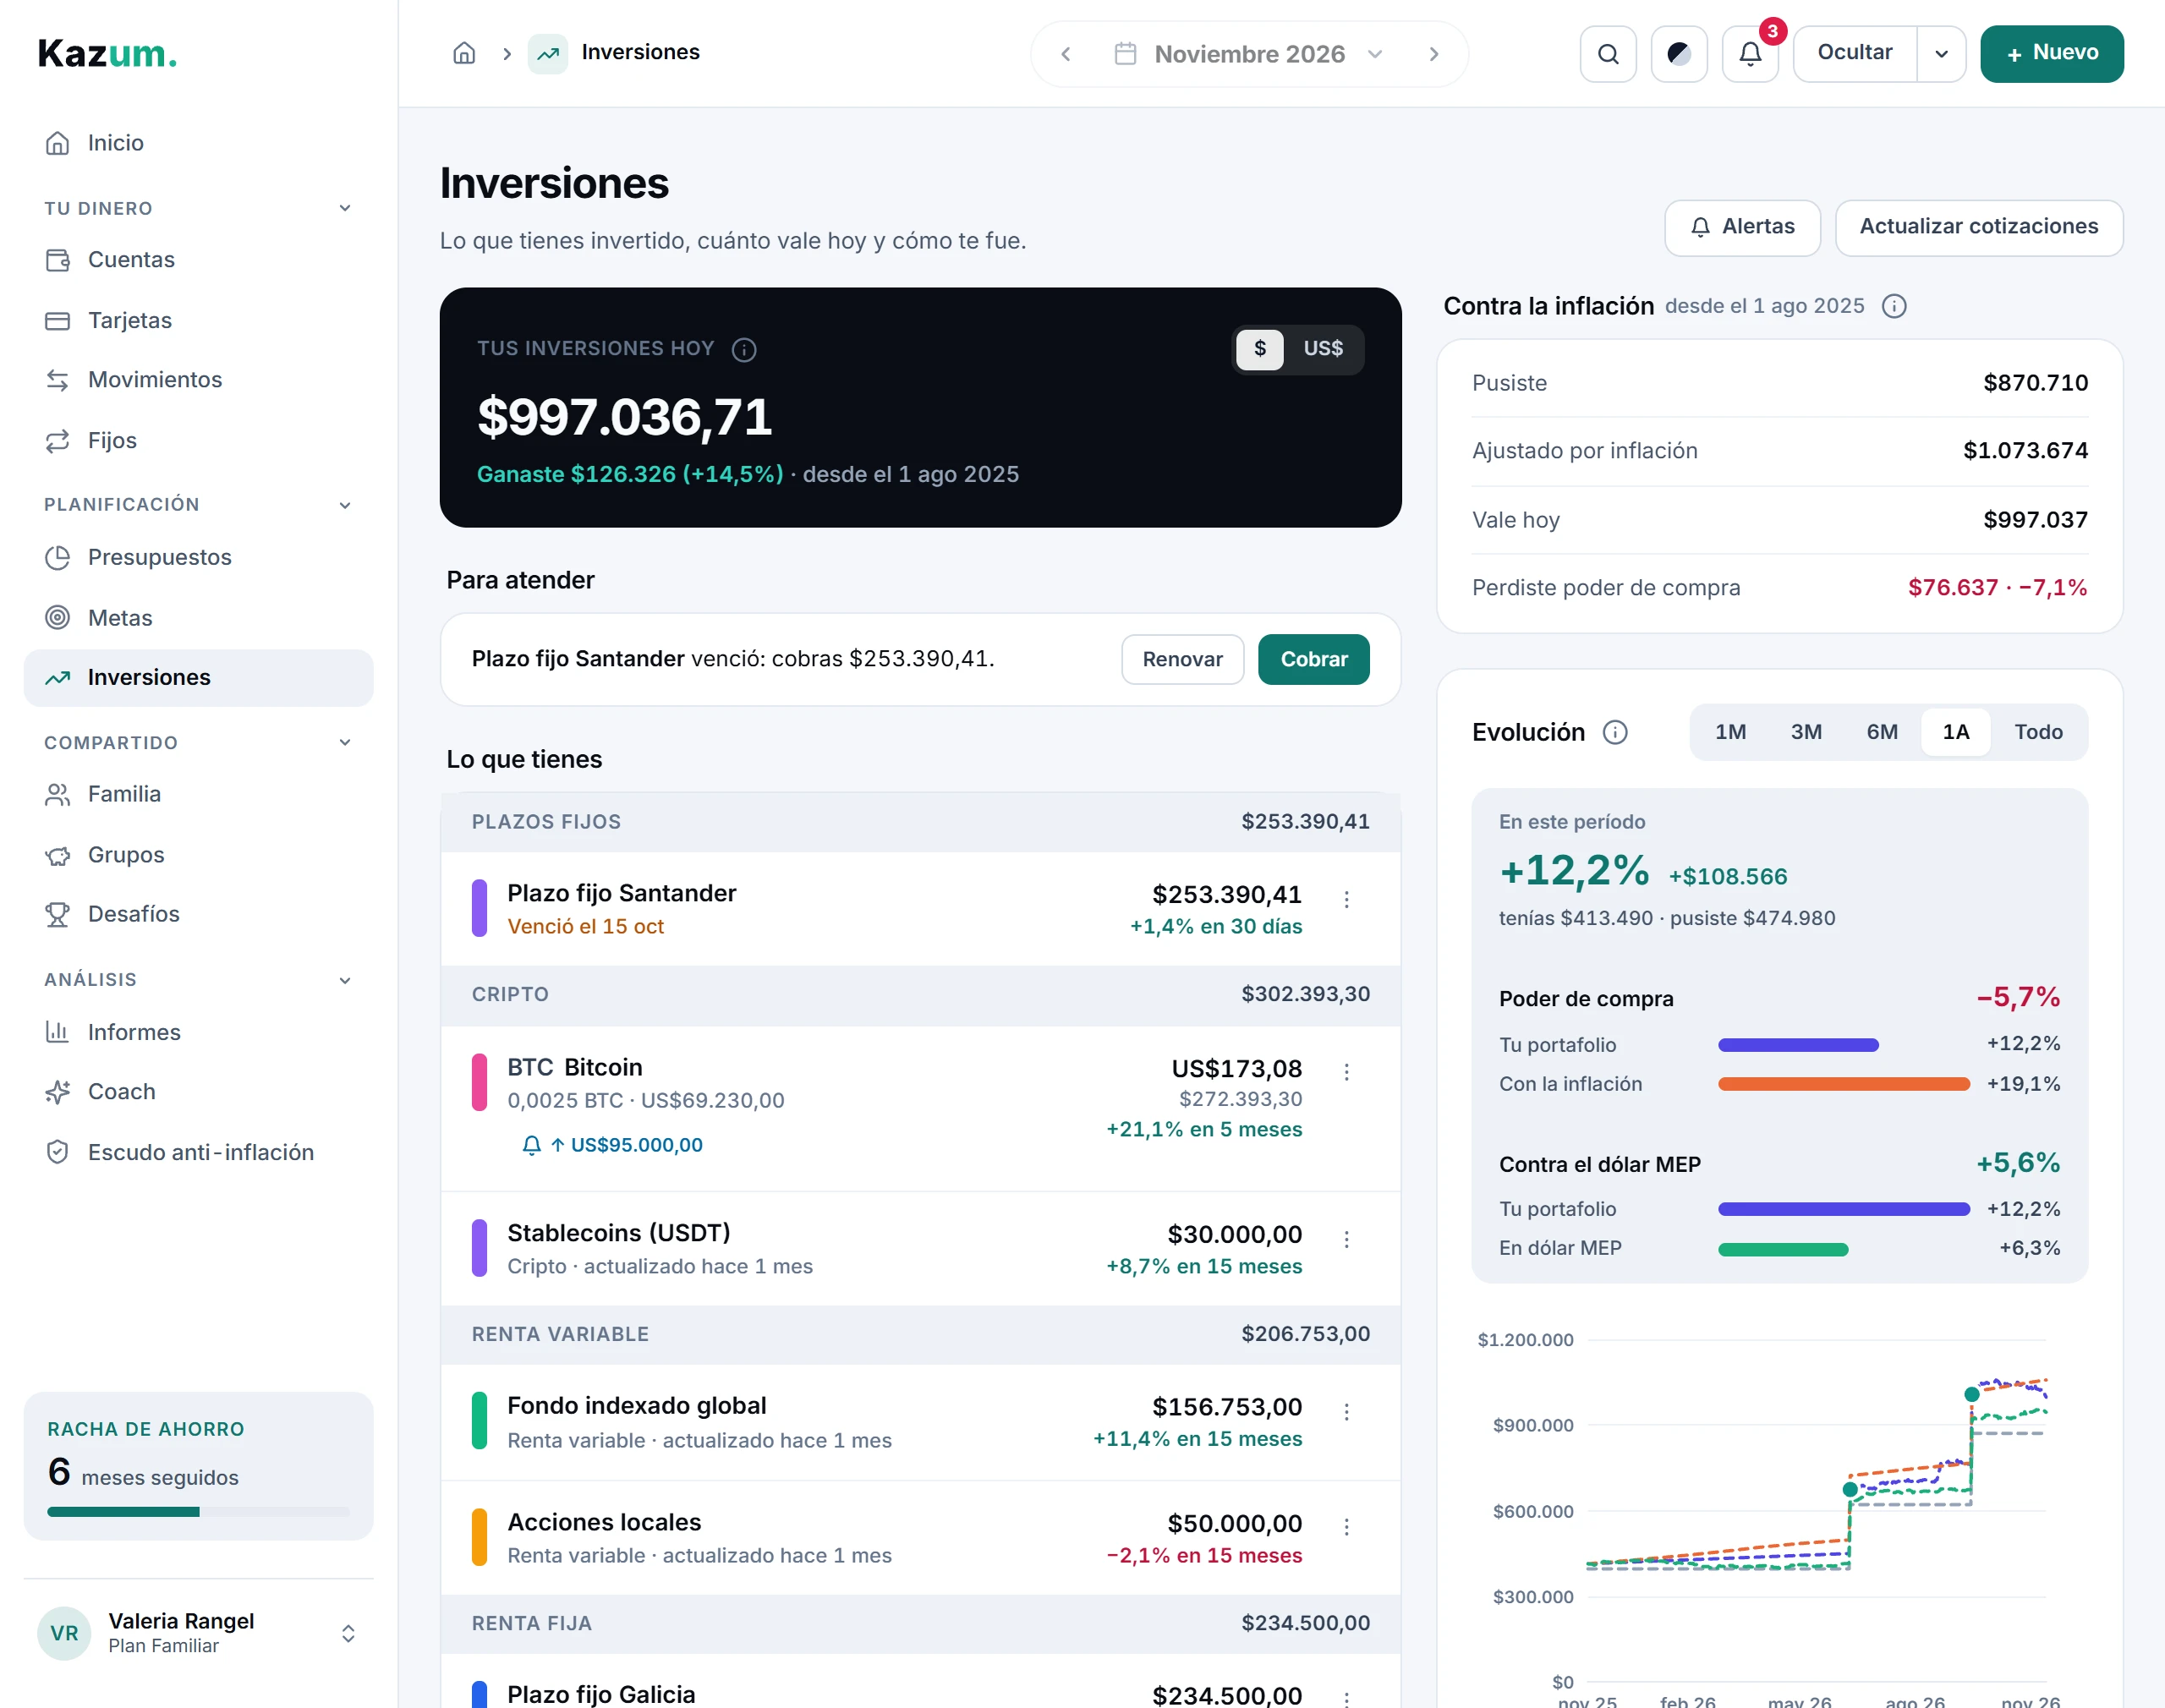
- Entra en Inversiones (en Planificación). Arriba está Tus inversiones hoy con tu resultado (si tienes algo en otra moneda, eliges ahí si lo ves en $ o en US$); debajo, Para atender si hay algo y Lo que tienes, agrupado por tipo.
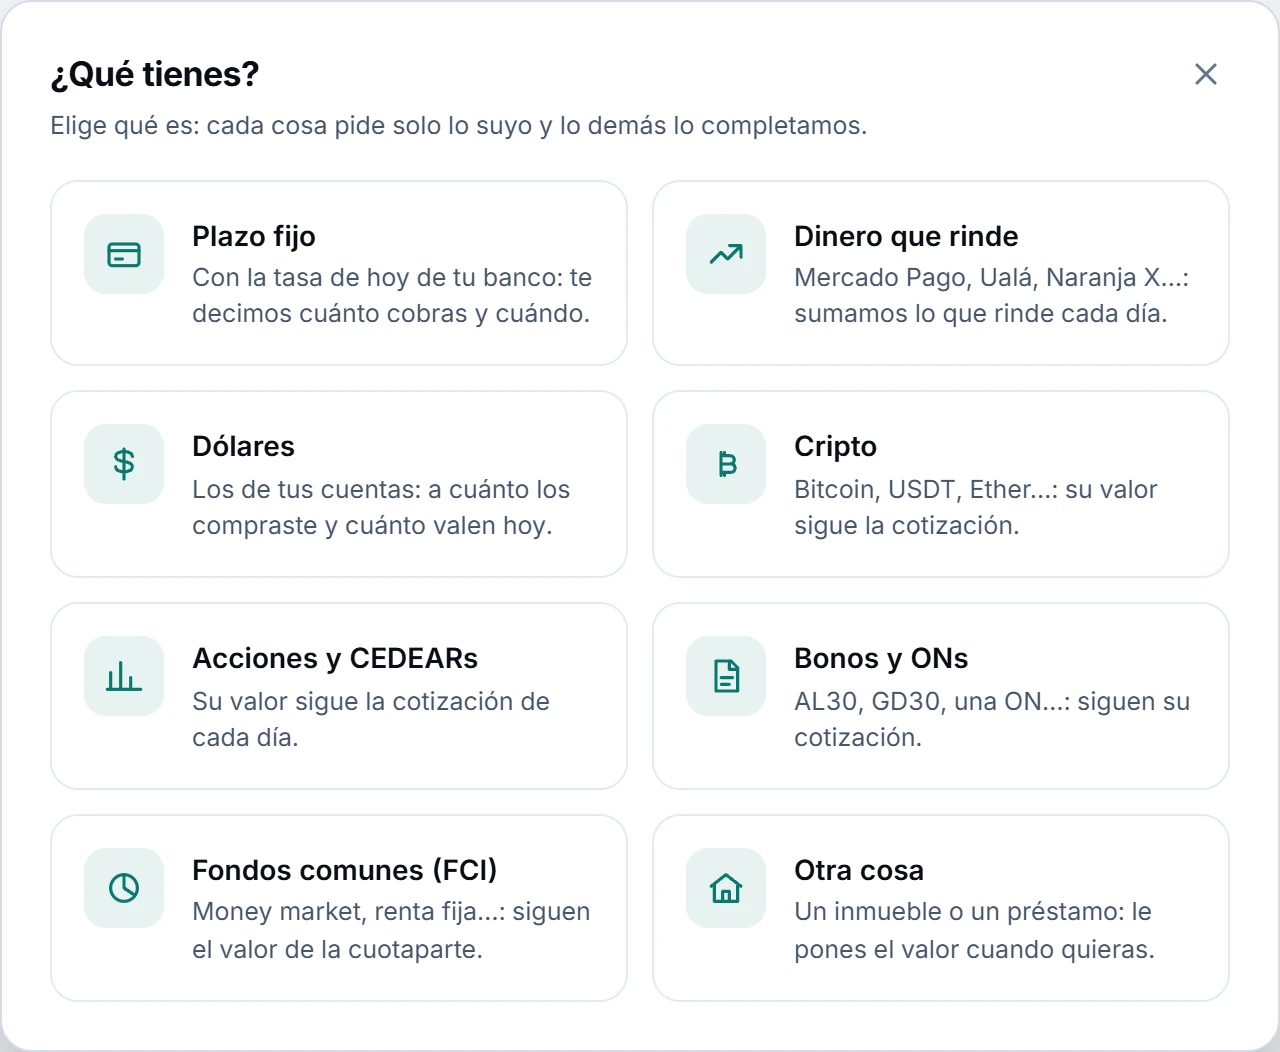
- Para cargar algo, toca + Nuevo (en el teléfono, el botón + de abajo) y elige Nueva inversión. En ¿Qué tienes? elige qué es: Plazo fijo, Dinero que rinde, Dólares, Cripto, Acciones y CEDEARs, Bonos y ONs, Fondos comunes (FCI) u Otra cosa.
- Completa lo que pide (cada opción pide solo lo suyo) y, en ¿Con qué dinero?, elige la cuenta de la que salió el dinero o Ya lo tenía (no sale de ninguna cuenta). Toca Añadir.
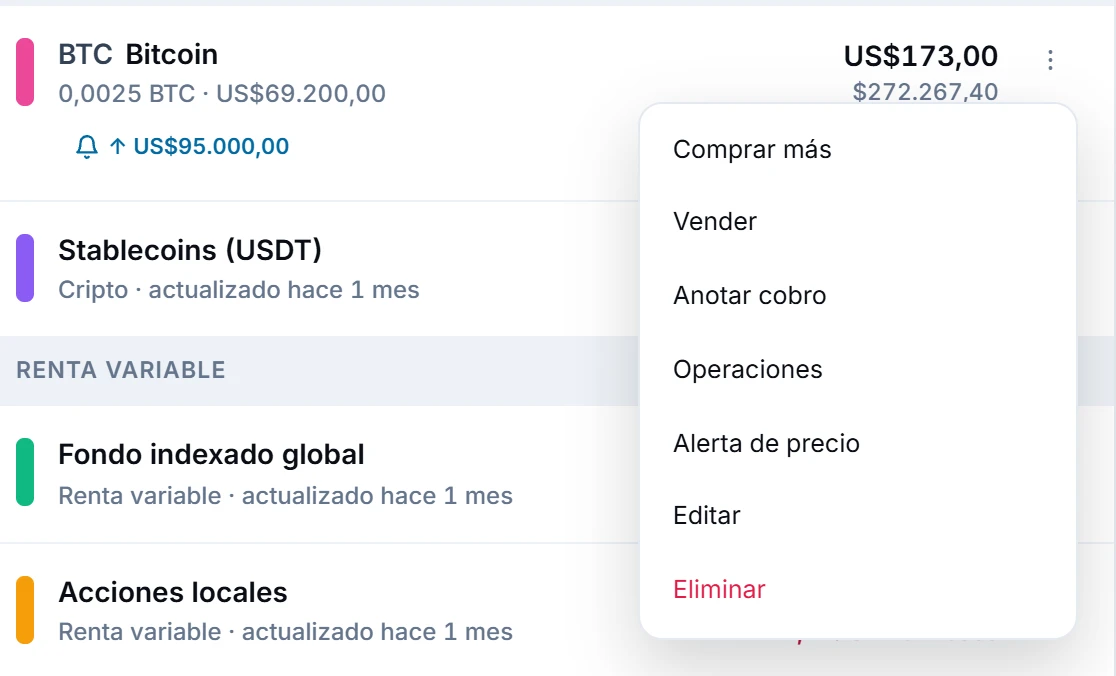
- Toca una inversión para abrir su ficha: el precio y su gráfico, tu posición y su historia. Desde ahí, o desde su ⋮ en la lista, compras más, vendes, registras un cobro, creas una alerta de precio, la editas o la eliminas.
- En Lo que sigues miras el precio de lo que todavía no tienes y, si usas pesos argentinos, el del dólar. Actualizar cotizaciones trae los precios más recientes y Alertas abre los avisos de tus inversiones.
Tu resultado, arriba
Tus inversiones hoy es lo que vale hoy todo lo que tienes invertido. Ganaste o Perdiste es el resultado desde tu primera compra: lo que vale hoy, más lo que vendiste o cobraste, menos lo que pusiste. Cuánto equivale hoy lo que pusiste con la inflación, la evolución día por día y la comparación con el dólar están al lado (ver Contra la inflación y la evolución). Si la primera compra es de otro año, la fecha lleva el año («desde el 1 ago 2025»).
Verlo en pesos o en dólares
Si tienes algo en otra moneda (una cripto, una acción de Estados Unidos), arriba a la derecha aparece $ · US$. Lo que elijas cambia toda la pantalla a la vez: el total, el resultado, el subtotal de cada grupo, el porcentaje de cada fila, Contra la inflación y Evolución. Arranca en la moneda de la mayor parte de lo que tienes (con casi todo en cripto, en dólares) y recuerda lo que elijas en ese dispositivo. El resultado es distinto en cada una: en pesos también cuenta cuánto subió el dólar desde que compraste; en dólares no, y la inflación con la que se compara es la de Estados Unidos (los dólares también pierden valor).
Lo comprado en otra moneda, al cambio de ese día
Lo que compraste en dólares (una cripto, una acción de Estados Unidos) cuenta en tu moneda al cambio del día de cada compra, no al de hoy. Por eso el detalle de una inversión en dólares muestra dos resultados: Resultado en USD, lo que ganó en dólares, y Resultado en ARS, que además suma lo que subió el dólar desde que compraste. Así la devaluación también se ve.
Por qué no suman las cuentas que rinden ni tus dólares
El dinero de una cuenta que paga interés y los dólares que tienes en tus cuentas ya están en Cuentas y en tu patrimonio: si los sumáramos aquí, contarían dos veces. Inversiones los muestra aparte, en Rinde en tus cuentas y en Tus dólares, para que veas cuánto rinden y cuánto ganaste, pero no entran en el total de arriba.
Lo que tienes y Para atender
Cada grupo (plazos fijos, cripto, acciones, otras inversiones…) muestra su subtotal. Cada fila dice qué es y cómo está: la cantidad y el precio; o la tasa, cuándo vence y cuánto cobras. A la derecha, el valor en su moneda (si es otra que la que elegiste arriba, debajo también en esa) y el resultado en la moneda que elegiste («+35,0 % en 4 meses»): así habla de lo mismo que el total de arriba, y los subtotales suman ese total. Lo que vendiste o cobraste del todo pasa a Cerradas, con lo que dejó. En Para atender aparece un plazo fijo que vence en tres días o menos (o que ya venció, con Renovar y Cobrar), una inversión sin cotización reciente (con Actualizar) y una cuenta que pasa el tope hasta el que paga interés. También avisa si una sola inversión es el 60 % o más de lo que invertiste («Todo tu portafolio está en Kaspa»): si baja, se mueve casi todo. Con Entendido no vuelve a aparecer, salvo que pase a ser otra.
Qué movimientos genera
Si una compra sale de una cuenta, se registra como un movimiento de esa cuenta («Compra de Bitcoin»), no como un gasto: el dinero pasa a la inversión. Una venta o un cobro al vencer entra a la cuenta que elijas, y un dividendo o cupón entra como ingreso. Con Ya lo tenía no se mueve nada: es para lo que ya tenías antes de usar Kazum.
Eliminar una inversión
Eliminar la saca de tu portafolio y de tu patrimonio, con sus operaciones. Si movió dinero de tus cuentas, puedes marcar Devolver el dinero a las cuentas, que borra también esos movimientos; si no lo marcas, los movimientos quedan.
Contra la inflación y la evolución
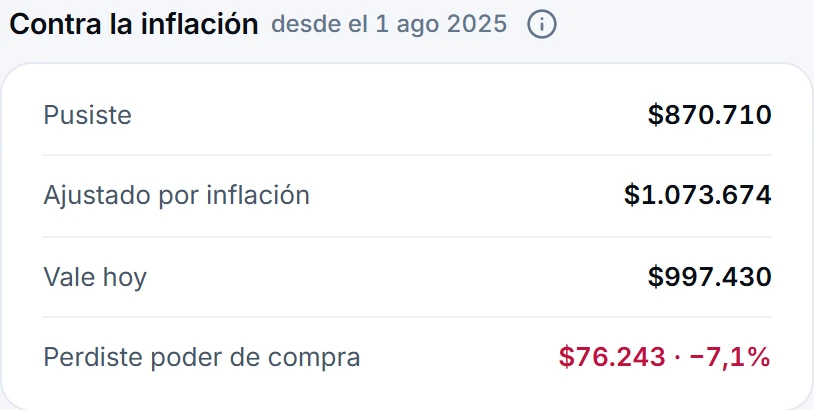
A la derecha del resumen (en el teléfono, debajo de Lo que tienes), Contra la inflación pone en filas lo que pusiste, ese mismo dinero Ajustado por inflación (cada peso desde el día en que lo pusiste: lo que necesitarías hoy para comprar lo mismo), lo que Vale hoy y la diferencia: Perdiste poder de compra o Ganaste poder de compra. Va en la moneda que elegiste arriba con $ · US$; en dólares, la inflación es la de Estados Unidos.
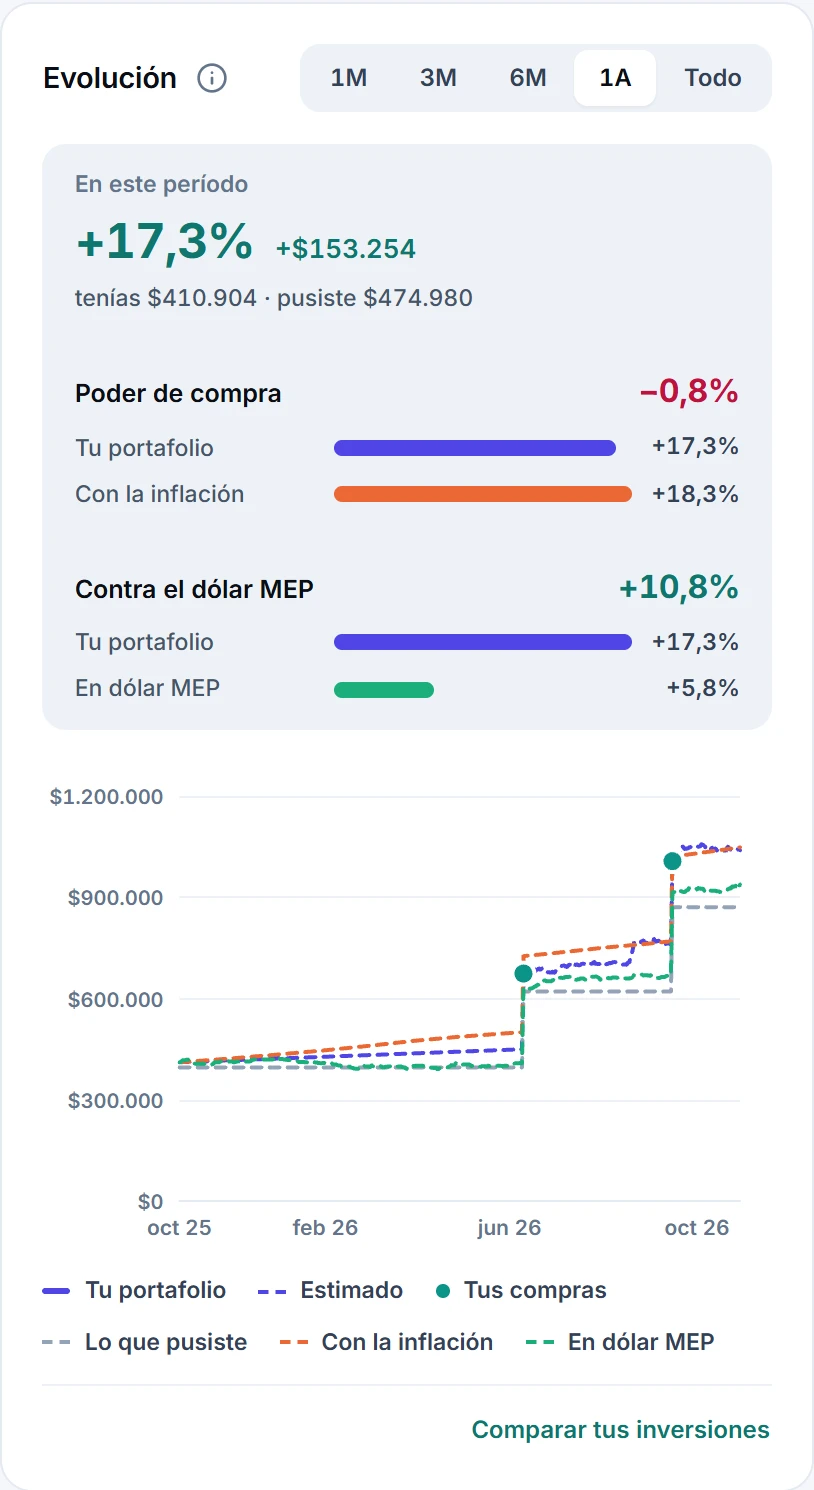
La tarjeta Evolución muestra cuánto valió tu portafolio día por día, con los rangos 1M, 3M, 6M, 1A y Todo (el que elijas queda guardado en ese dispositivo). Arriba, En este período dice en grande cuánto rindió y cuánto ganaste, y debajo lo que ya tenías al empezar y lo que pusiste. Después, cada comparación en su fila, con la diferencia a la derecha y dos barras (Tu portafolio y lo que habría dado el mismo dinero, cada aporte desde su día): Poder de compra, cuánto más o menos compra hoy lo que tienes que el mismo dinero siguiendo a la inflación, y, si tienes algo invertido en tu moneda, contra el dólar que elegiste en Opciones, por ejemplo Contra el dólar MEP. Si algo da negativo, las barras salen de un cero al medio y lo que perdió va a la izquierda; la «i» de Evolución explica cada fila. En el gráfico, Lo que pusiste sube cada vez que compras y baja cuando vendes, y los puntos sobre tu portafolio son tus compras, ventas y cobros: pasa el mouse por encima (en el teléfono, toca) para ver qué compraste y por cuánto. Tus operaciones (Tus compras, si solo compraste), Lo que pusiste, Con la inflación y la línea del dólar se ocultan o muestran tocándolas en la leyenda. Lo punteado es estimado: lo que cargaste a mano o no tiene historia de precios; la «i» dice cuáles y hasta qué mes hay inflación publicada.
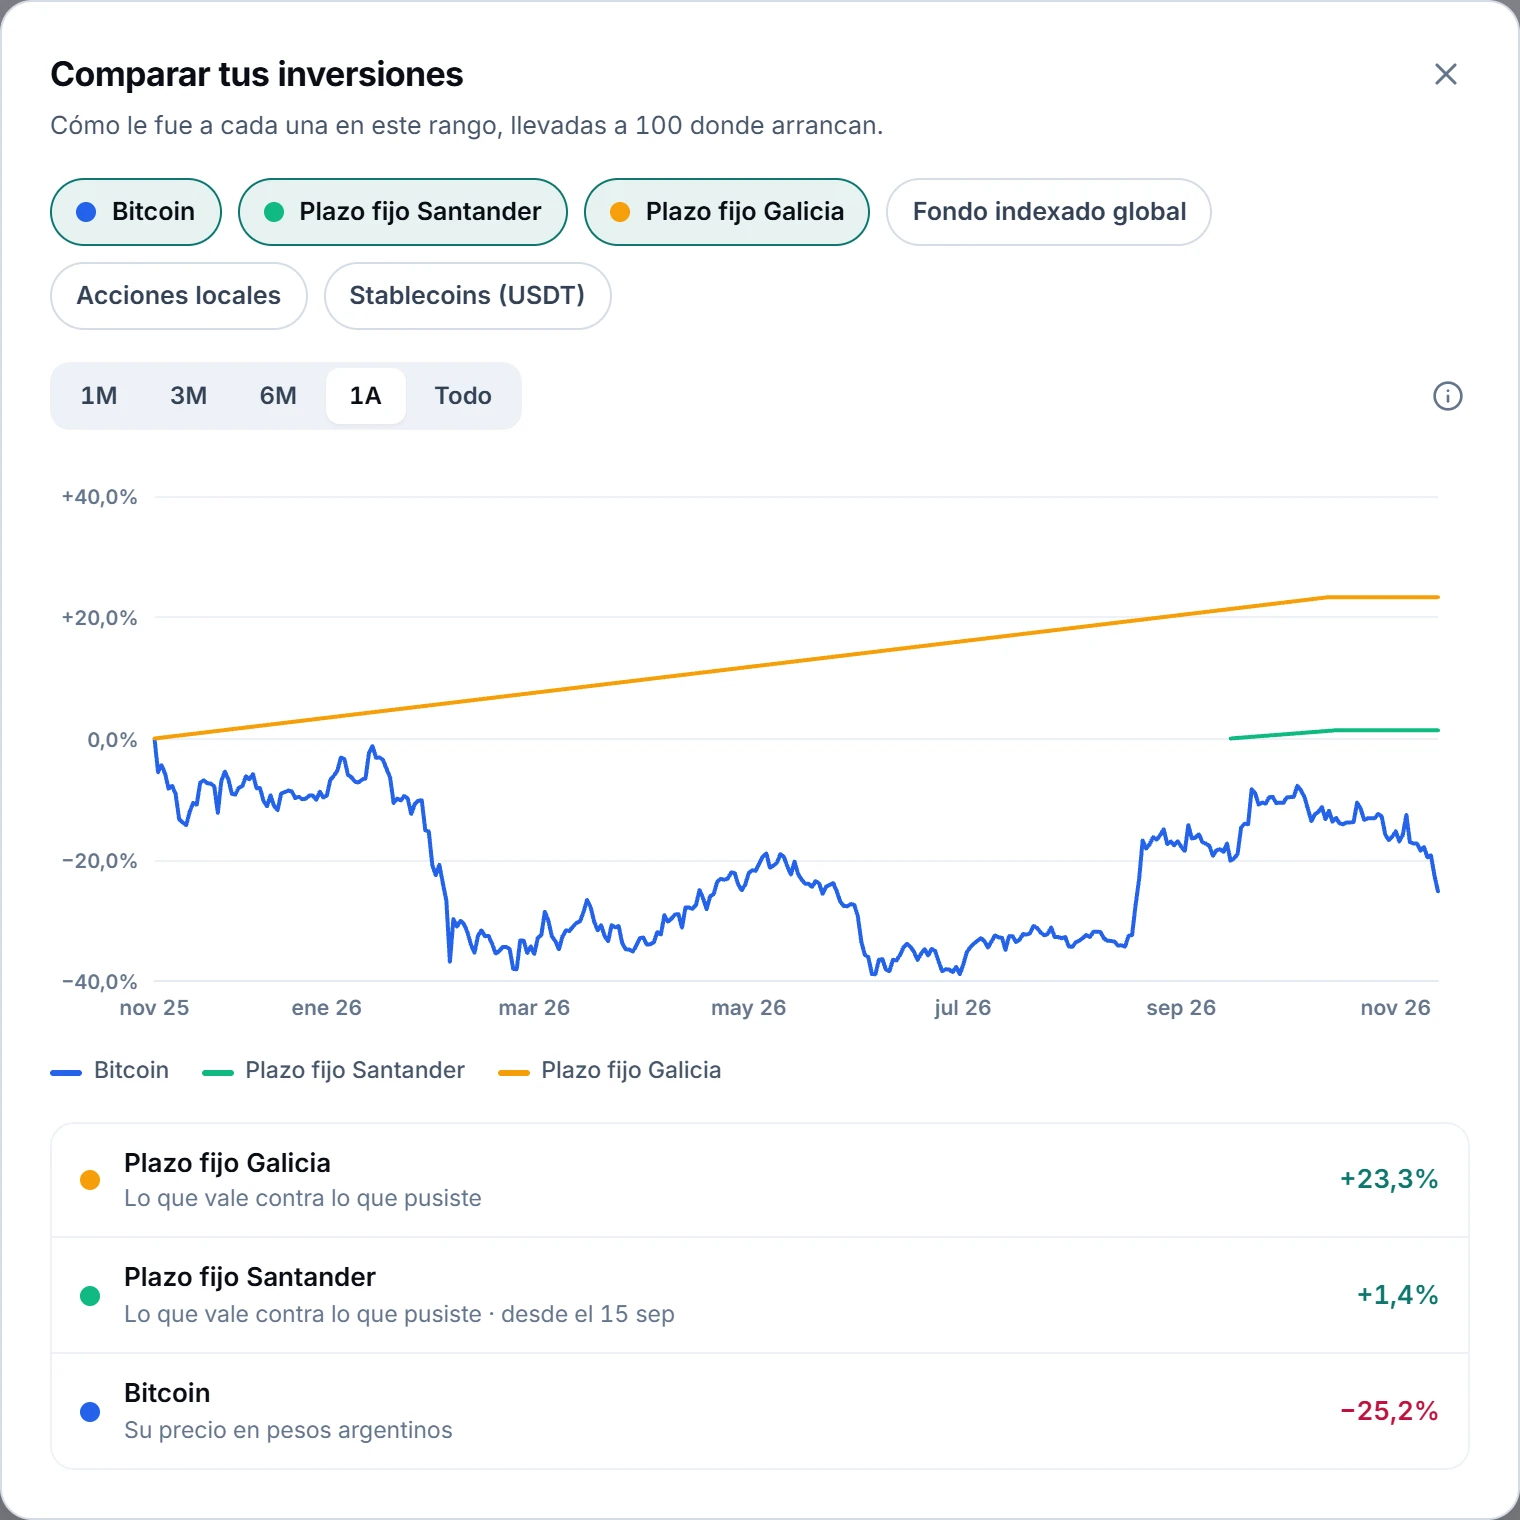
Al pie de la tarjeta, Comparar tus inversiones (con dos o más) abre una ventana con hasta cinco en el mismo gráfico. Arranca con las que más valen; tocas los nombres de arriba para sumar o sacar. Cada línea empieza en 100 el primer día que tiene en el rango, así se ve cuál subió más y no cuánto vale cada una. Lo que cotiza va por su precio en tu moneda, al cambio de cada día, también antes de que lo compraras; lo demás (un plazo fijo, algo cargado a mano), por lo que vale contra lo que pusiste, así lo que agregaste después no cuenta como ganancia. Abajo, la lista de la que más subió a la que menos; cada fila dice qué compara y, si no cubre todo el rango, desde cuándo. Con dos inversiones o más también está En qué tienes invertido, el reparto por tipo, por inversión o por moneda.
Elegir qué tienes
Nueva inversión empieza por qué es. Dinero que rinde y Dólares no se cargan como una inversión aparte, porque ese dinero vive en tus cuentas: la primera abre la ventana para que una cuenta rinda, y la segunda te lleva a Tus dólares (si todavía no tienes dólares en ninguna cuenta, abre una transferencia para registrar la compra). Bonos y ONs y Fondos comunes (FCI) aparecen con la cuenta en Argentina.
Cargar cripto, acciones, bonos o fondos
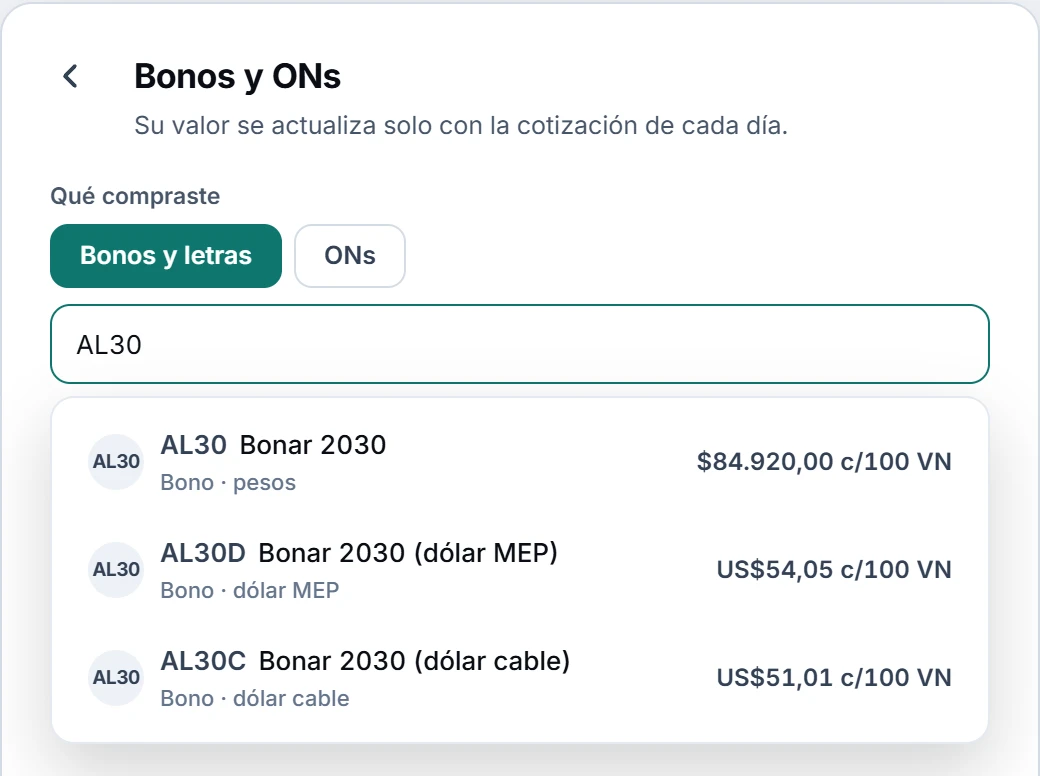
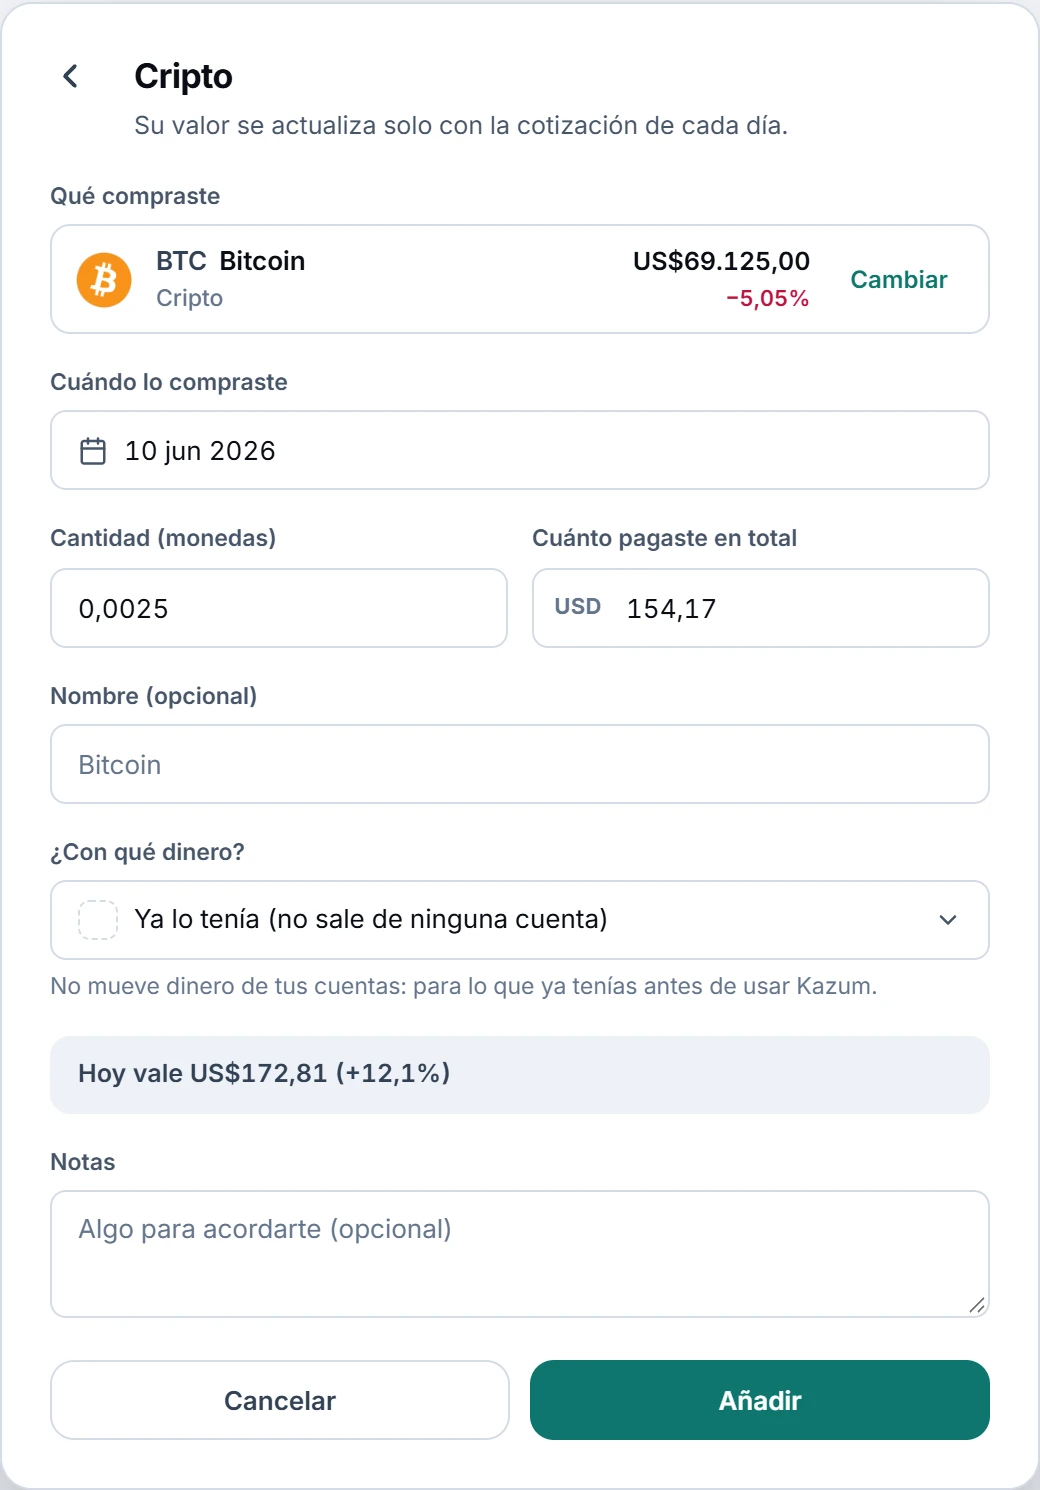
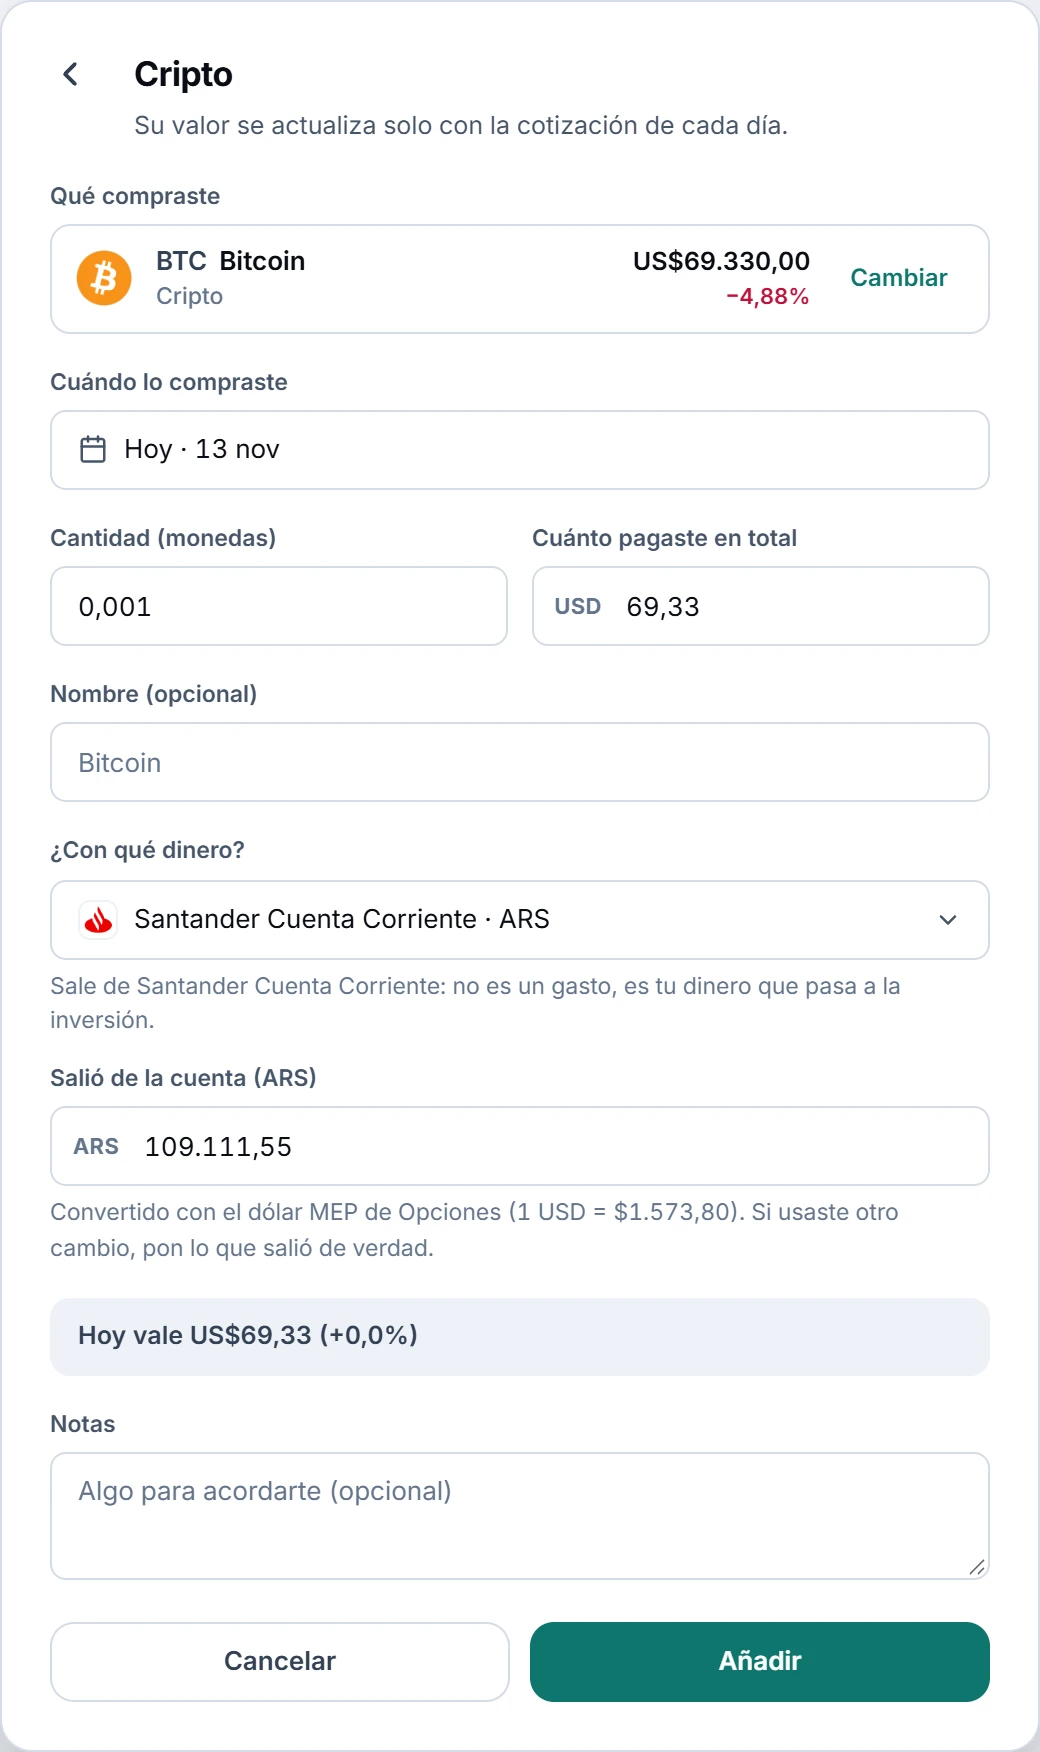
En Qué compraste, busca por nombre o ticker (BTC, GGAL, AL30…): los resultados traen el precio de hoy. Elige el instrumento, pon Cuándo lo compraste, la Cantidad y Cuánto pagaste en total. Si completas solo uno de los dos, aparece Calcular con el precio de ese día (si la compra es de hoy, Calcular con el precio de hoy), que completa el otro. Abajo ves cuánto vale hoy y cuánto ganaste. Si la compra salió de una cuenta en otra moneda (dólares pagados desde una cuenta en pesos), aparece Salió de la cuenta (ARS) con la conversión al dólar de Opciones; cámbiala por lo que te debitaron de verdad. Con el plan Gratis puedes tener hasta 2 criptomonedas distintas (comprar más de la misma no suma otra); con Individual, Duo o Familiar, todas las que quieras. Si llegas al tope, la app te ofrece mejorar el plan.
Cargar un plazo fijo
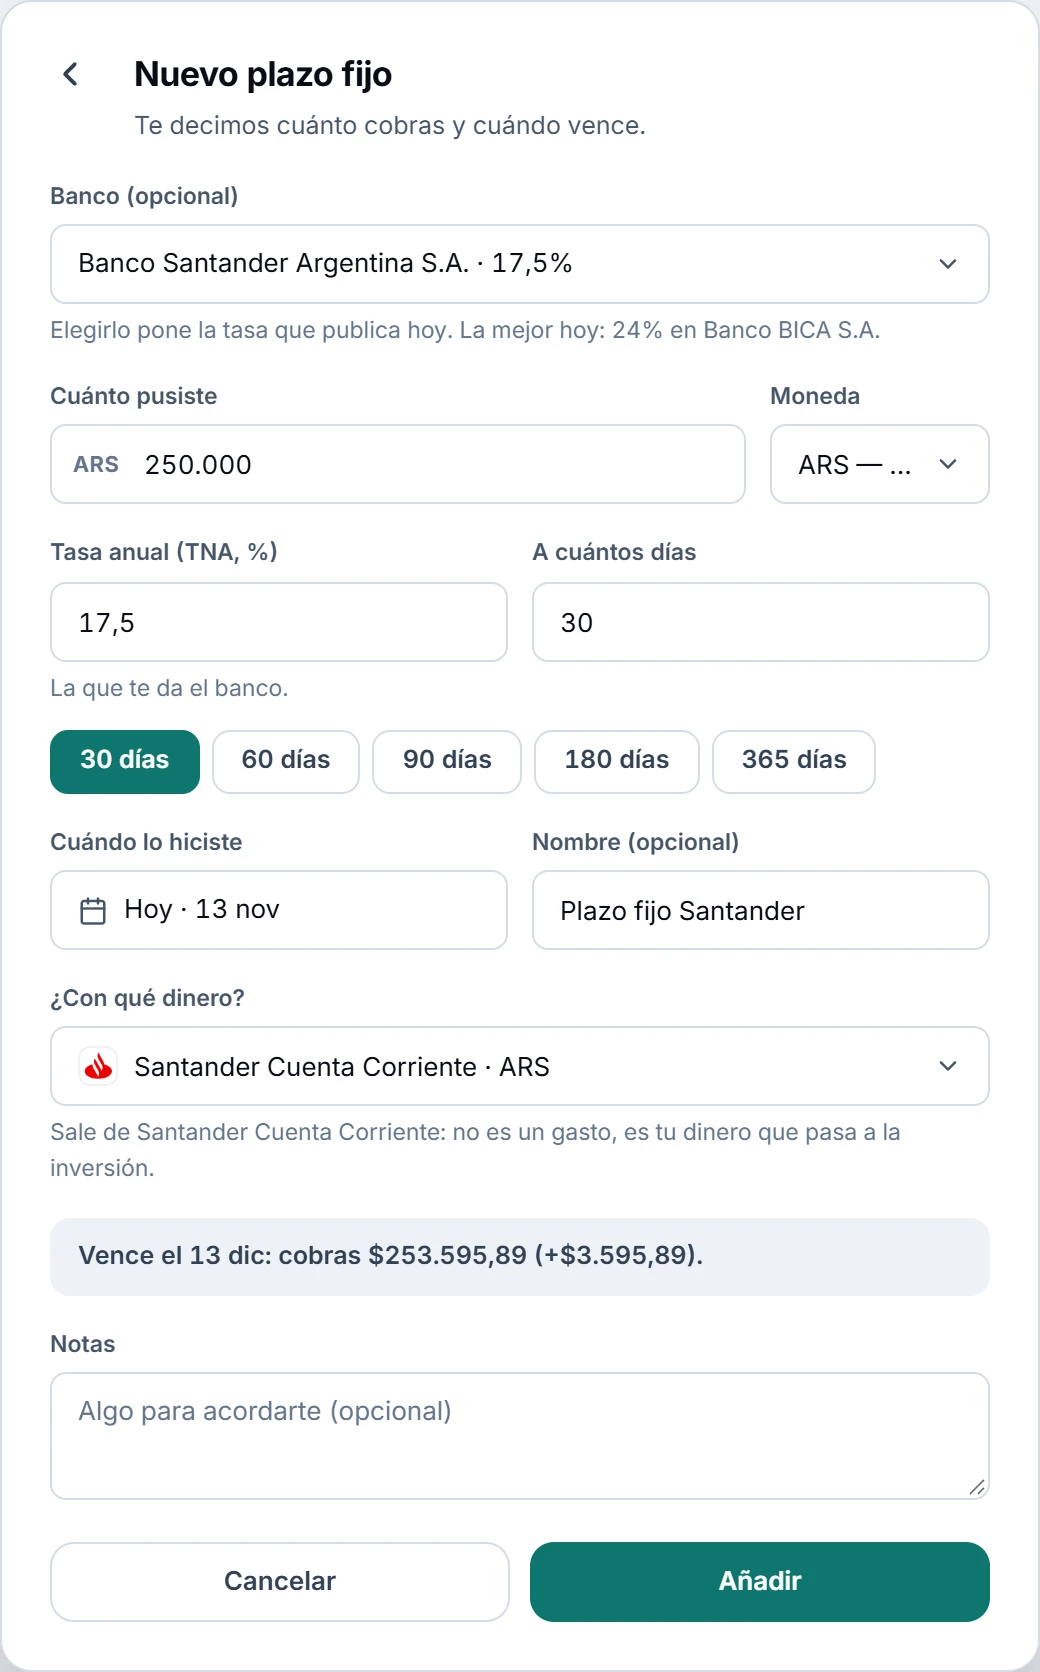
En Banco (opcional) eliges el banco y se pone la tasa que publica hoy (la ayuda te dice cuál es la mejor). Completa Cuánto pusiste, la Tasa anual (TNA, %), A cuántos días (o toca 30, 60, 90, 180 o 365 días) y Cuándo lo hiciste. Abajo ves cuándo vence y cuánto cobras. Te avisamos el día anterior y el día que vence. Al vencer, Renovar plazo fijo pide cuánto cobraste y la tasa y el plazo nuevos (si los dejas vacíos, se repiten los anteriores), y puedes Retirar el interés y renovar solo lo que puse; Cobrar lo cierra y, si eliges una cuenta, el dinero entra ahí.
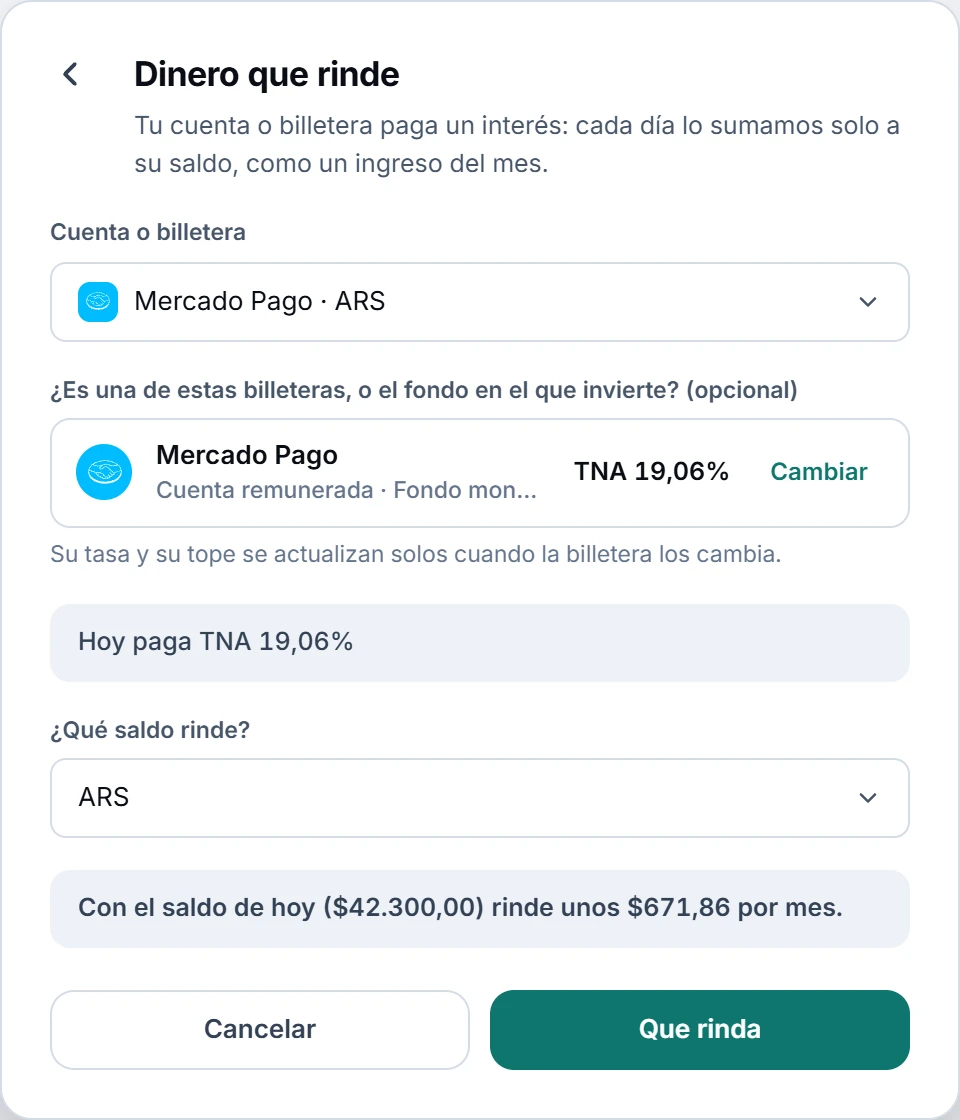
Hacer que una cuenta rinda
Con Dinero que rinde eliges la Cuenta o billetera que paga interés. Si es una billetera que seguimos (Mercado Pago, Ualá, Naranja X…) o el fondo en el que invierte, su tasa y su tope se actualizan solos; si no, escribe la Tasa anual (TNA, %) y, si tiene, hasta qué saldo paga. Toca Que rinda. Desde ahí, cada día el interés se suma solo al saldo, en un único ingreso del mes «Rendimiento de (cuenta)» que va creciendo: no tienes que cargar nada. Si la cuenta te pagó otro monto, corrige el monto de ese movimiento. También se activa desde Cuentas, en el menú de la cuenta (Hacer que rinda), y se apaga con Dejar de sumar rendimientos.
Lo que ganó una cuenta que rinde
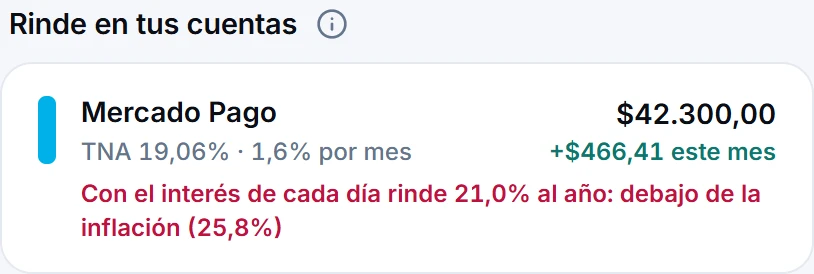
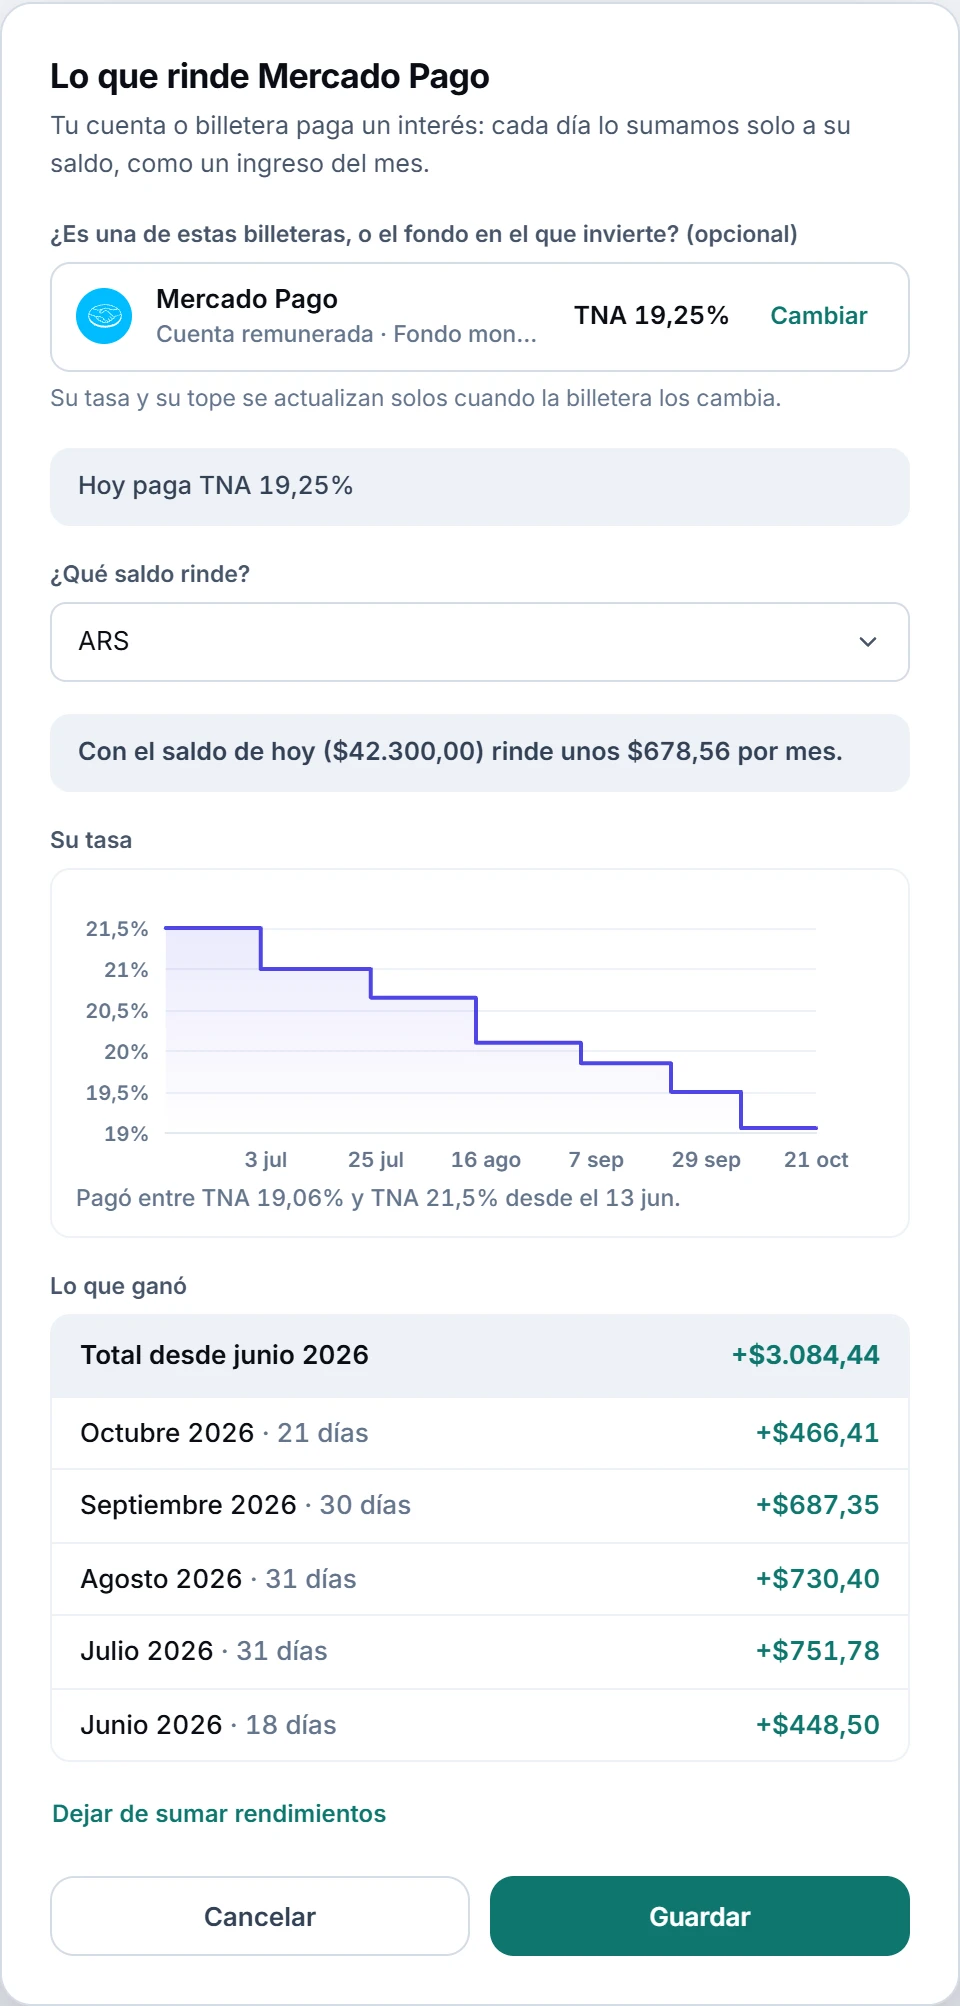
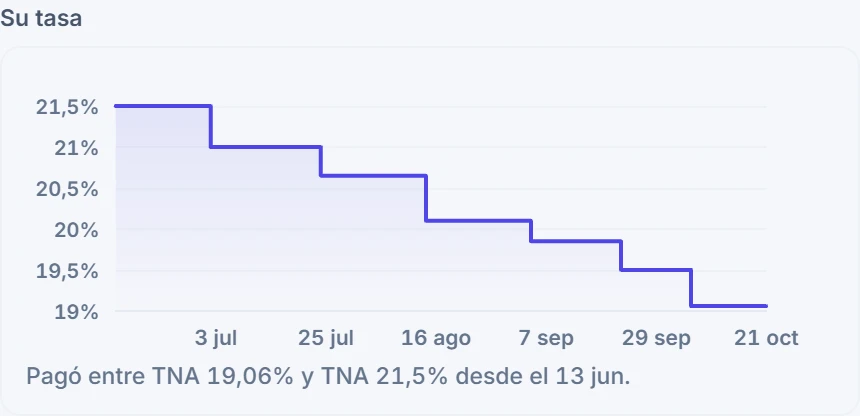
Las cuentas que rinden van en Rinde en tus cuentas, aparte de lo que tienes invertido. Cada una dice su tasa y lo que rinde por mes («TNA 19,06 % · 1,6 % por mes») y, con el interés de cada día, si lo que rinde en un año está arriba o debajo de lo que suben los precios en un año al ritmo de hoy, el mismo que usa el Escudo anti-inflación («Con el interés de cada día rinde 21,0% al año: debajo de la inflación (25,8%)»). Toca la cuenta (o, en Cuentas, su menú → Lo que rinde). Debajo de la tasa, Lo que ganó muestra el Total desde el mes en que empezó a rendir y lo de cada mes, con los días que se sumaron. En la lista de Inversiones, la cuenta muestra lo que lleva ganado este mes. Si la dejas de sumar, lo ganado no se pierde: vuelve a aparecer si la activas otra vez. Si la cuenta sigue la tasa de una billetera, Su tasa muestra la que pagó cada día del último año y entre qué valores se movió.
Tus dólares
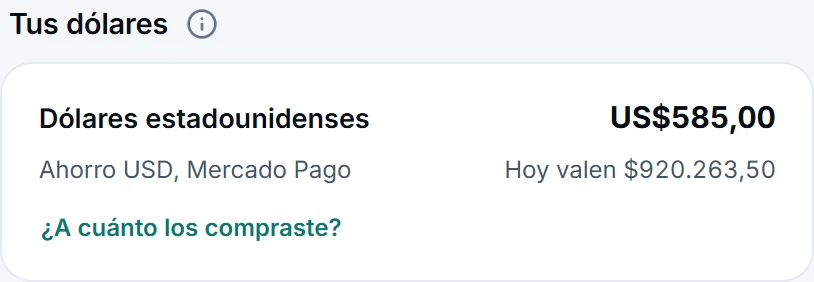
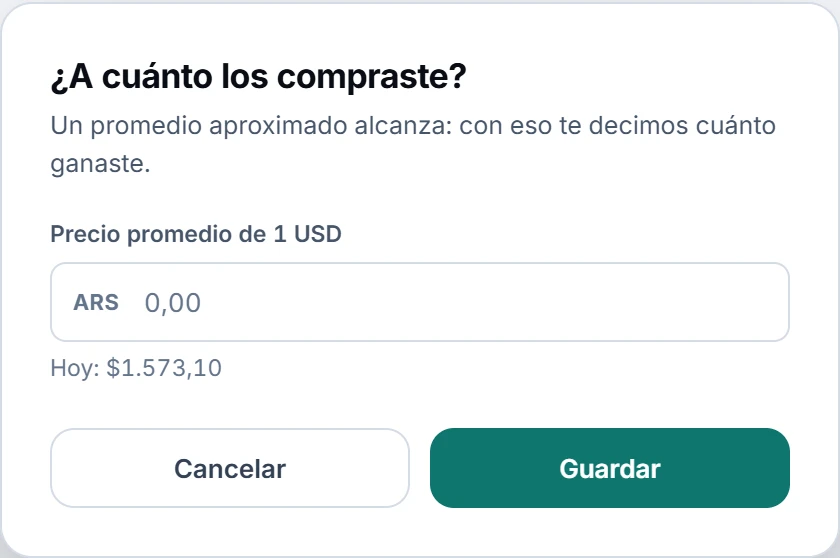
Tus dólares (o Tu dinero en otras monedas, si tienes más de una) muestra lo que tienes en otras monedas en tus cuentas y cuánto vale hoy, al dólar que elegiste en Opciones. Si registraste las compras como transferencias de tu moneda a dólares (a otra cuenta o dentro de la misma), calcula a cuánto los compraste y cuánto ganaste; si no, toca ¿A cuánto los compraste? y pon un precio promedio aproximado. Si solo sabemos a cuánto compraste una parte, lo dice («US$2.597 comprados a $1.540,35 en promedio»): la ganancia es de esa parte, y ¿A cuánto compraste los otros…? completa el resto.
Cargar algo que no cotiza
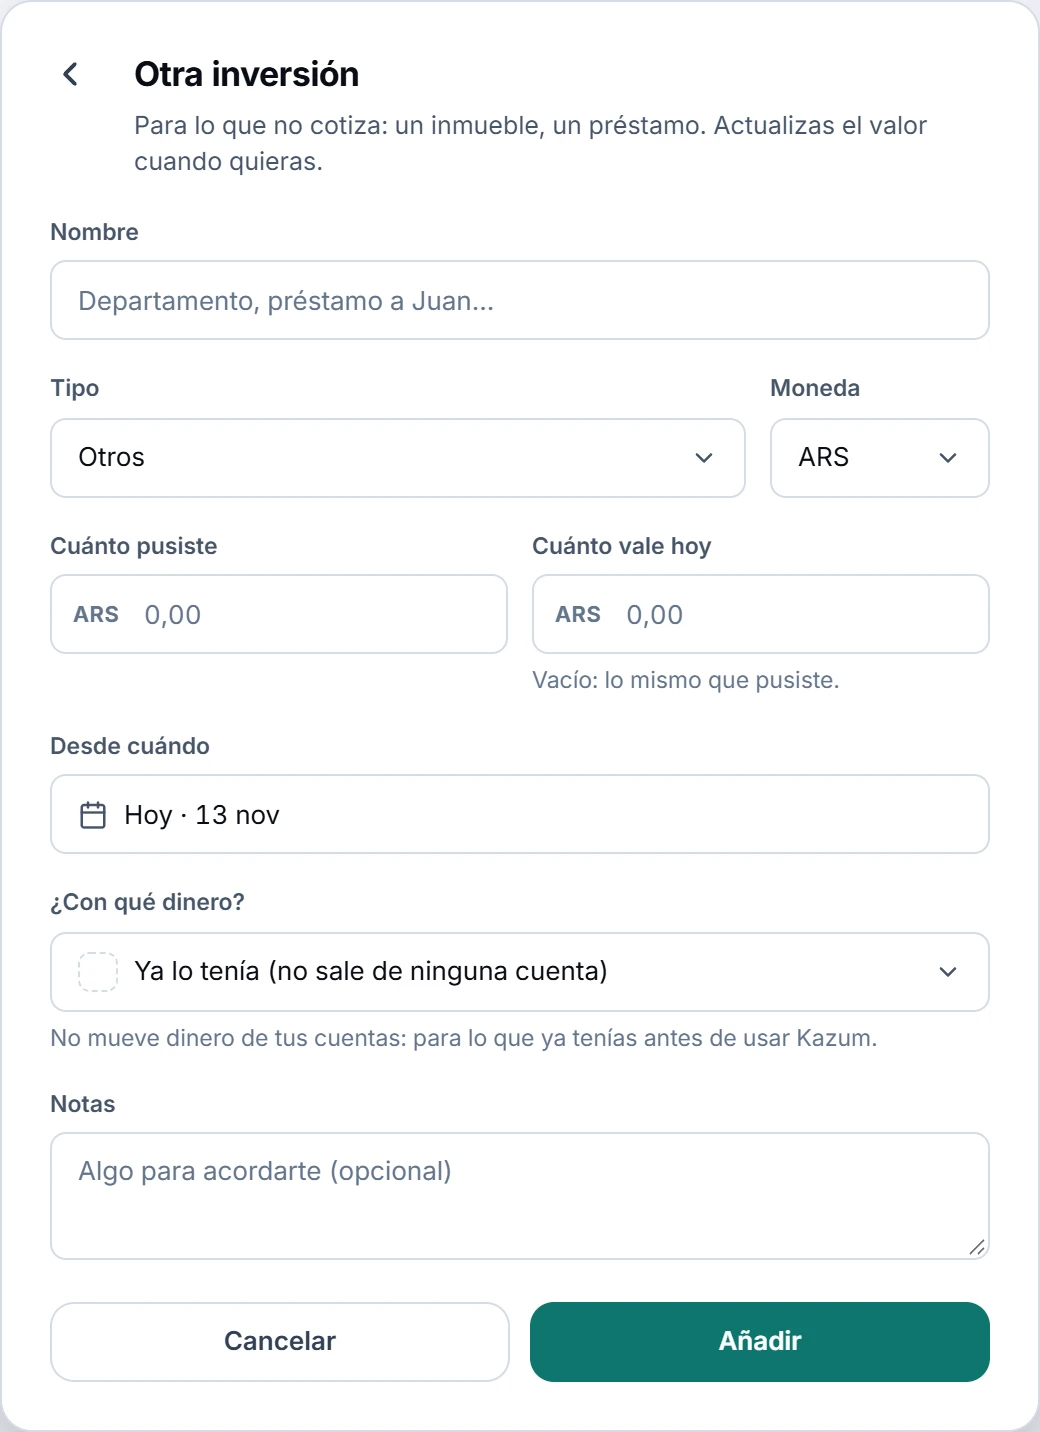
Otra cosa es para un inmueble, un préstamo o cualquier inversión sin cotización: pones Nombre, Tipo, Moneda, Cuánto pusiste, Cuánto vale hoy y Desde cuándo. Su valor cambia solo cuando tú lo cambias, con Actualizar valor en su menú.
La ficha de cada inversión
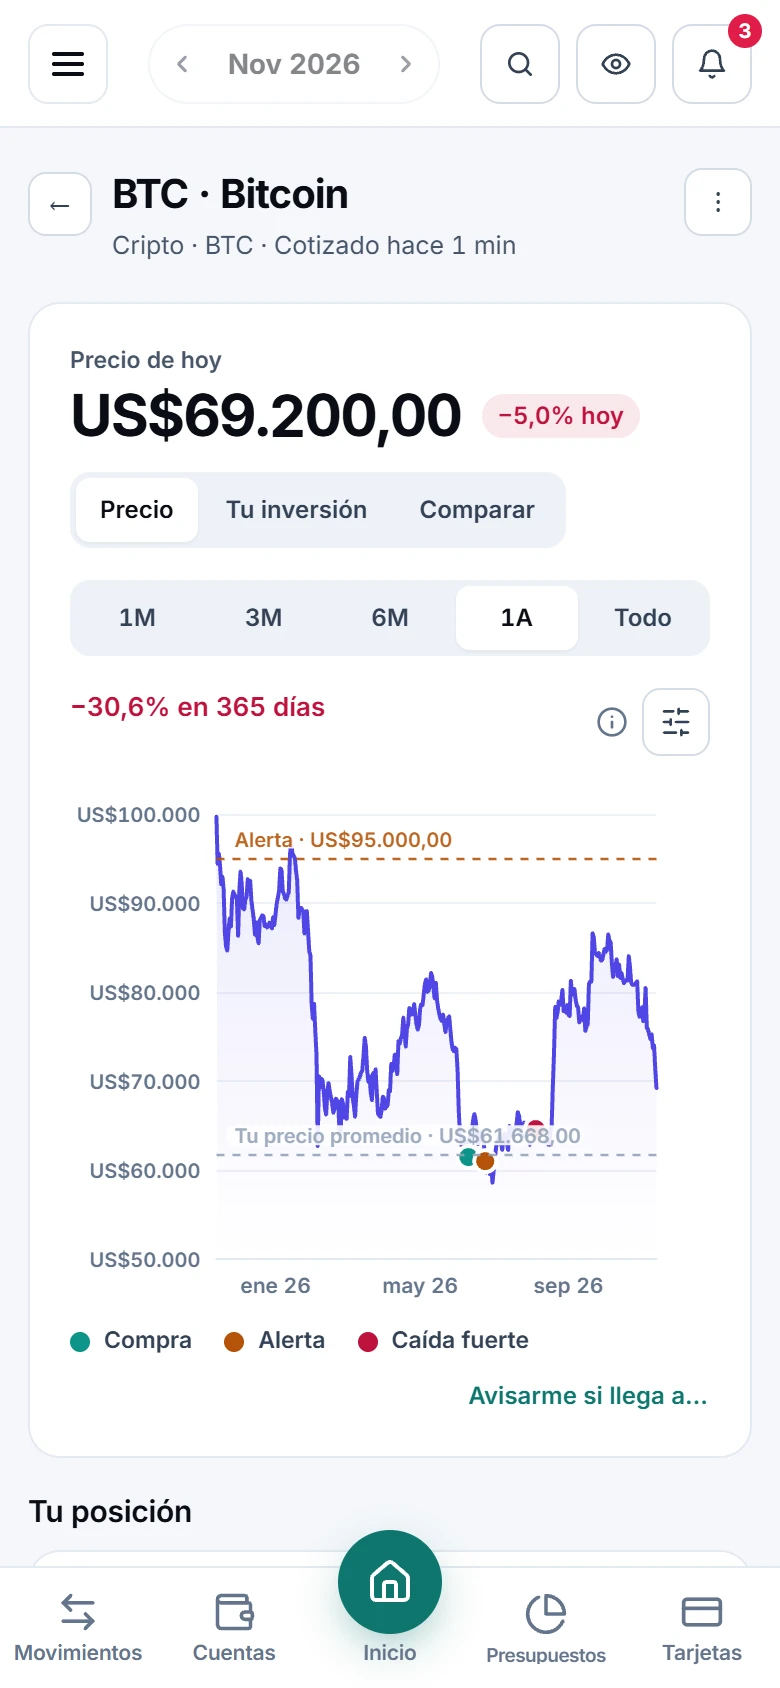
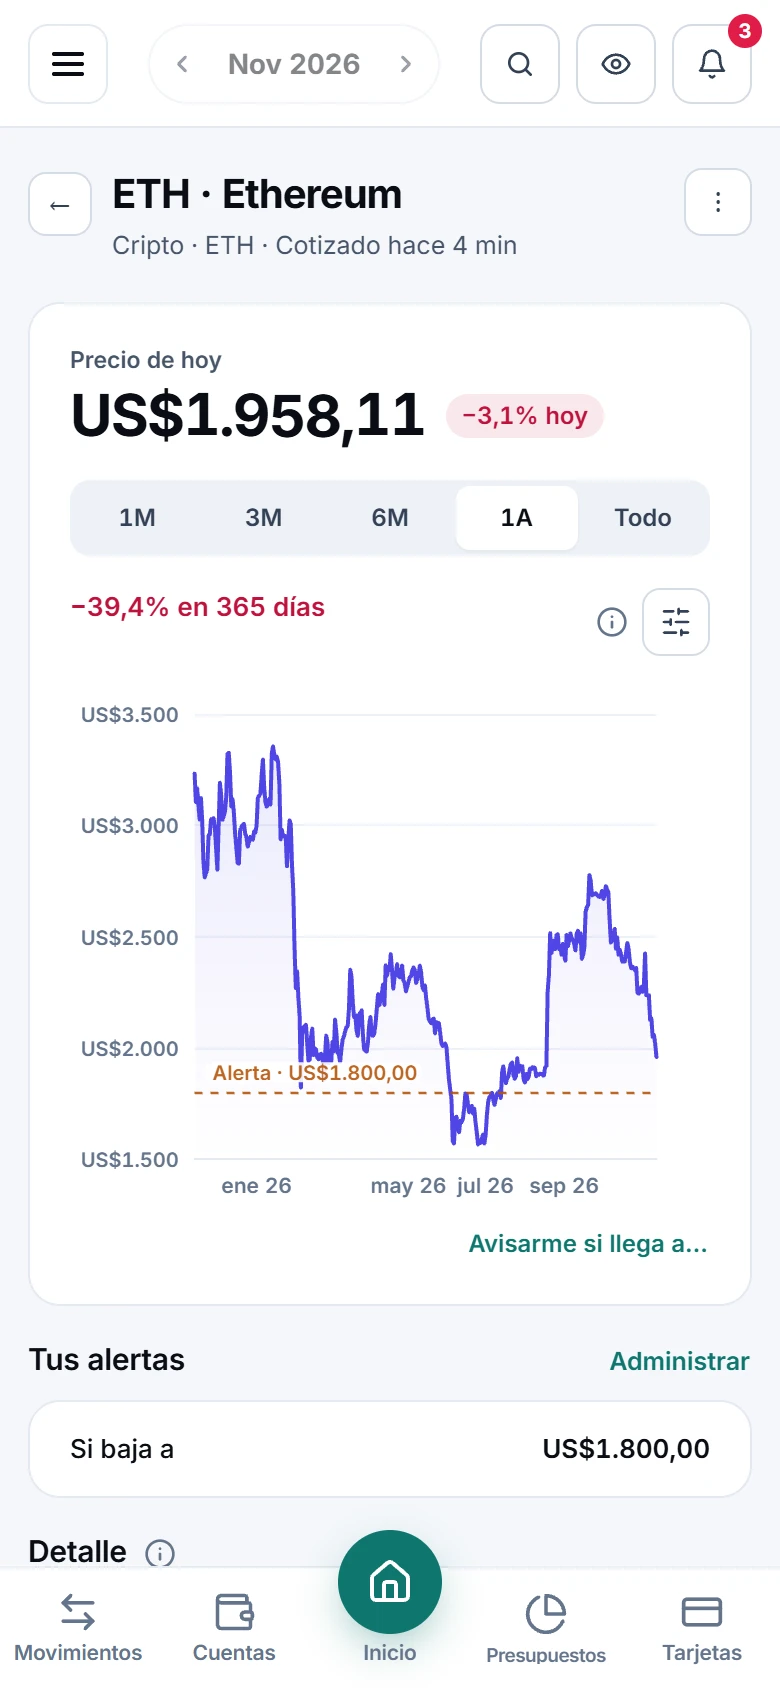
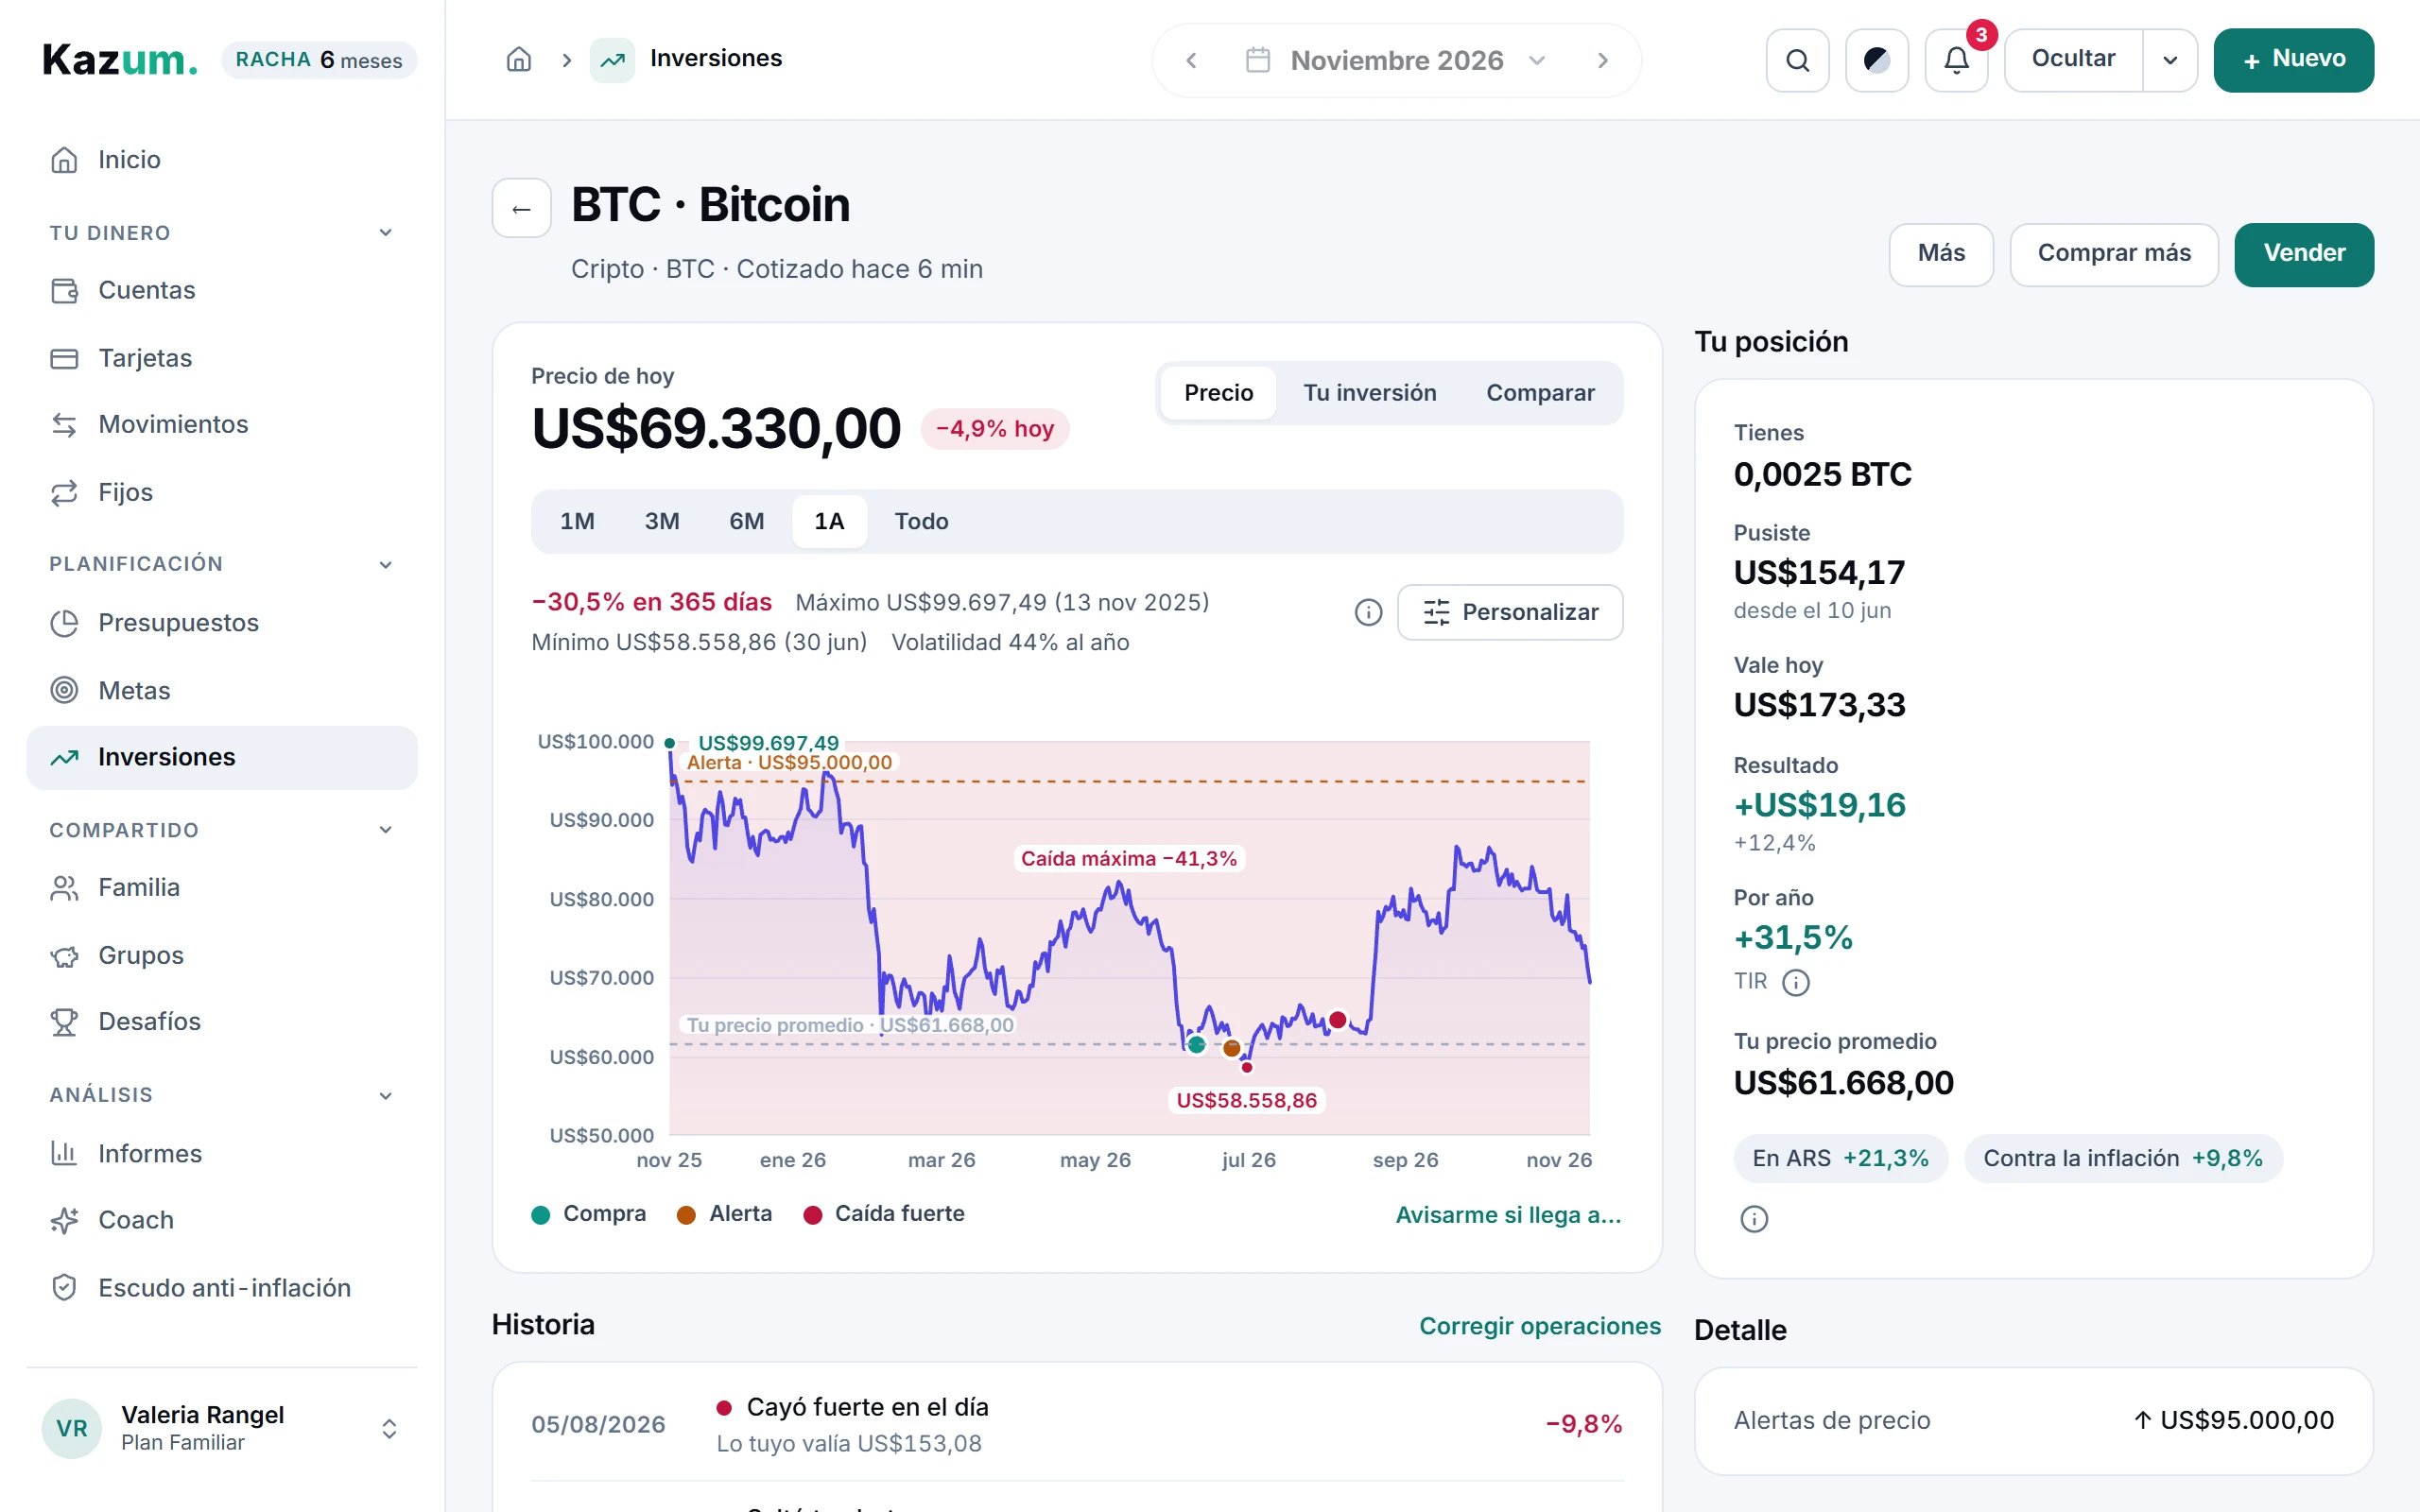
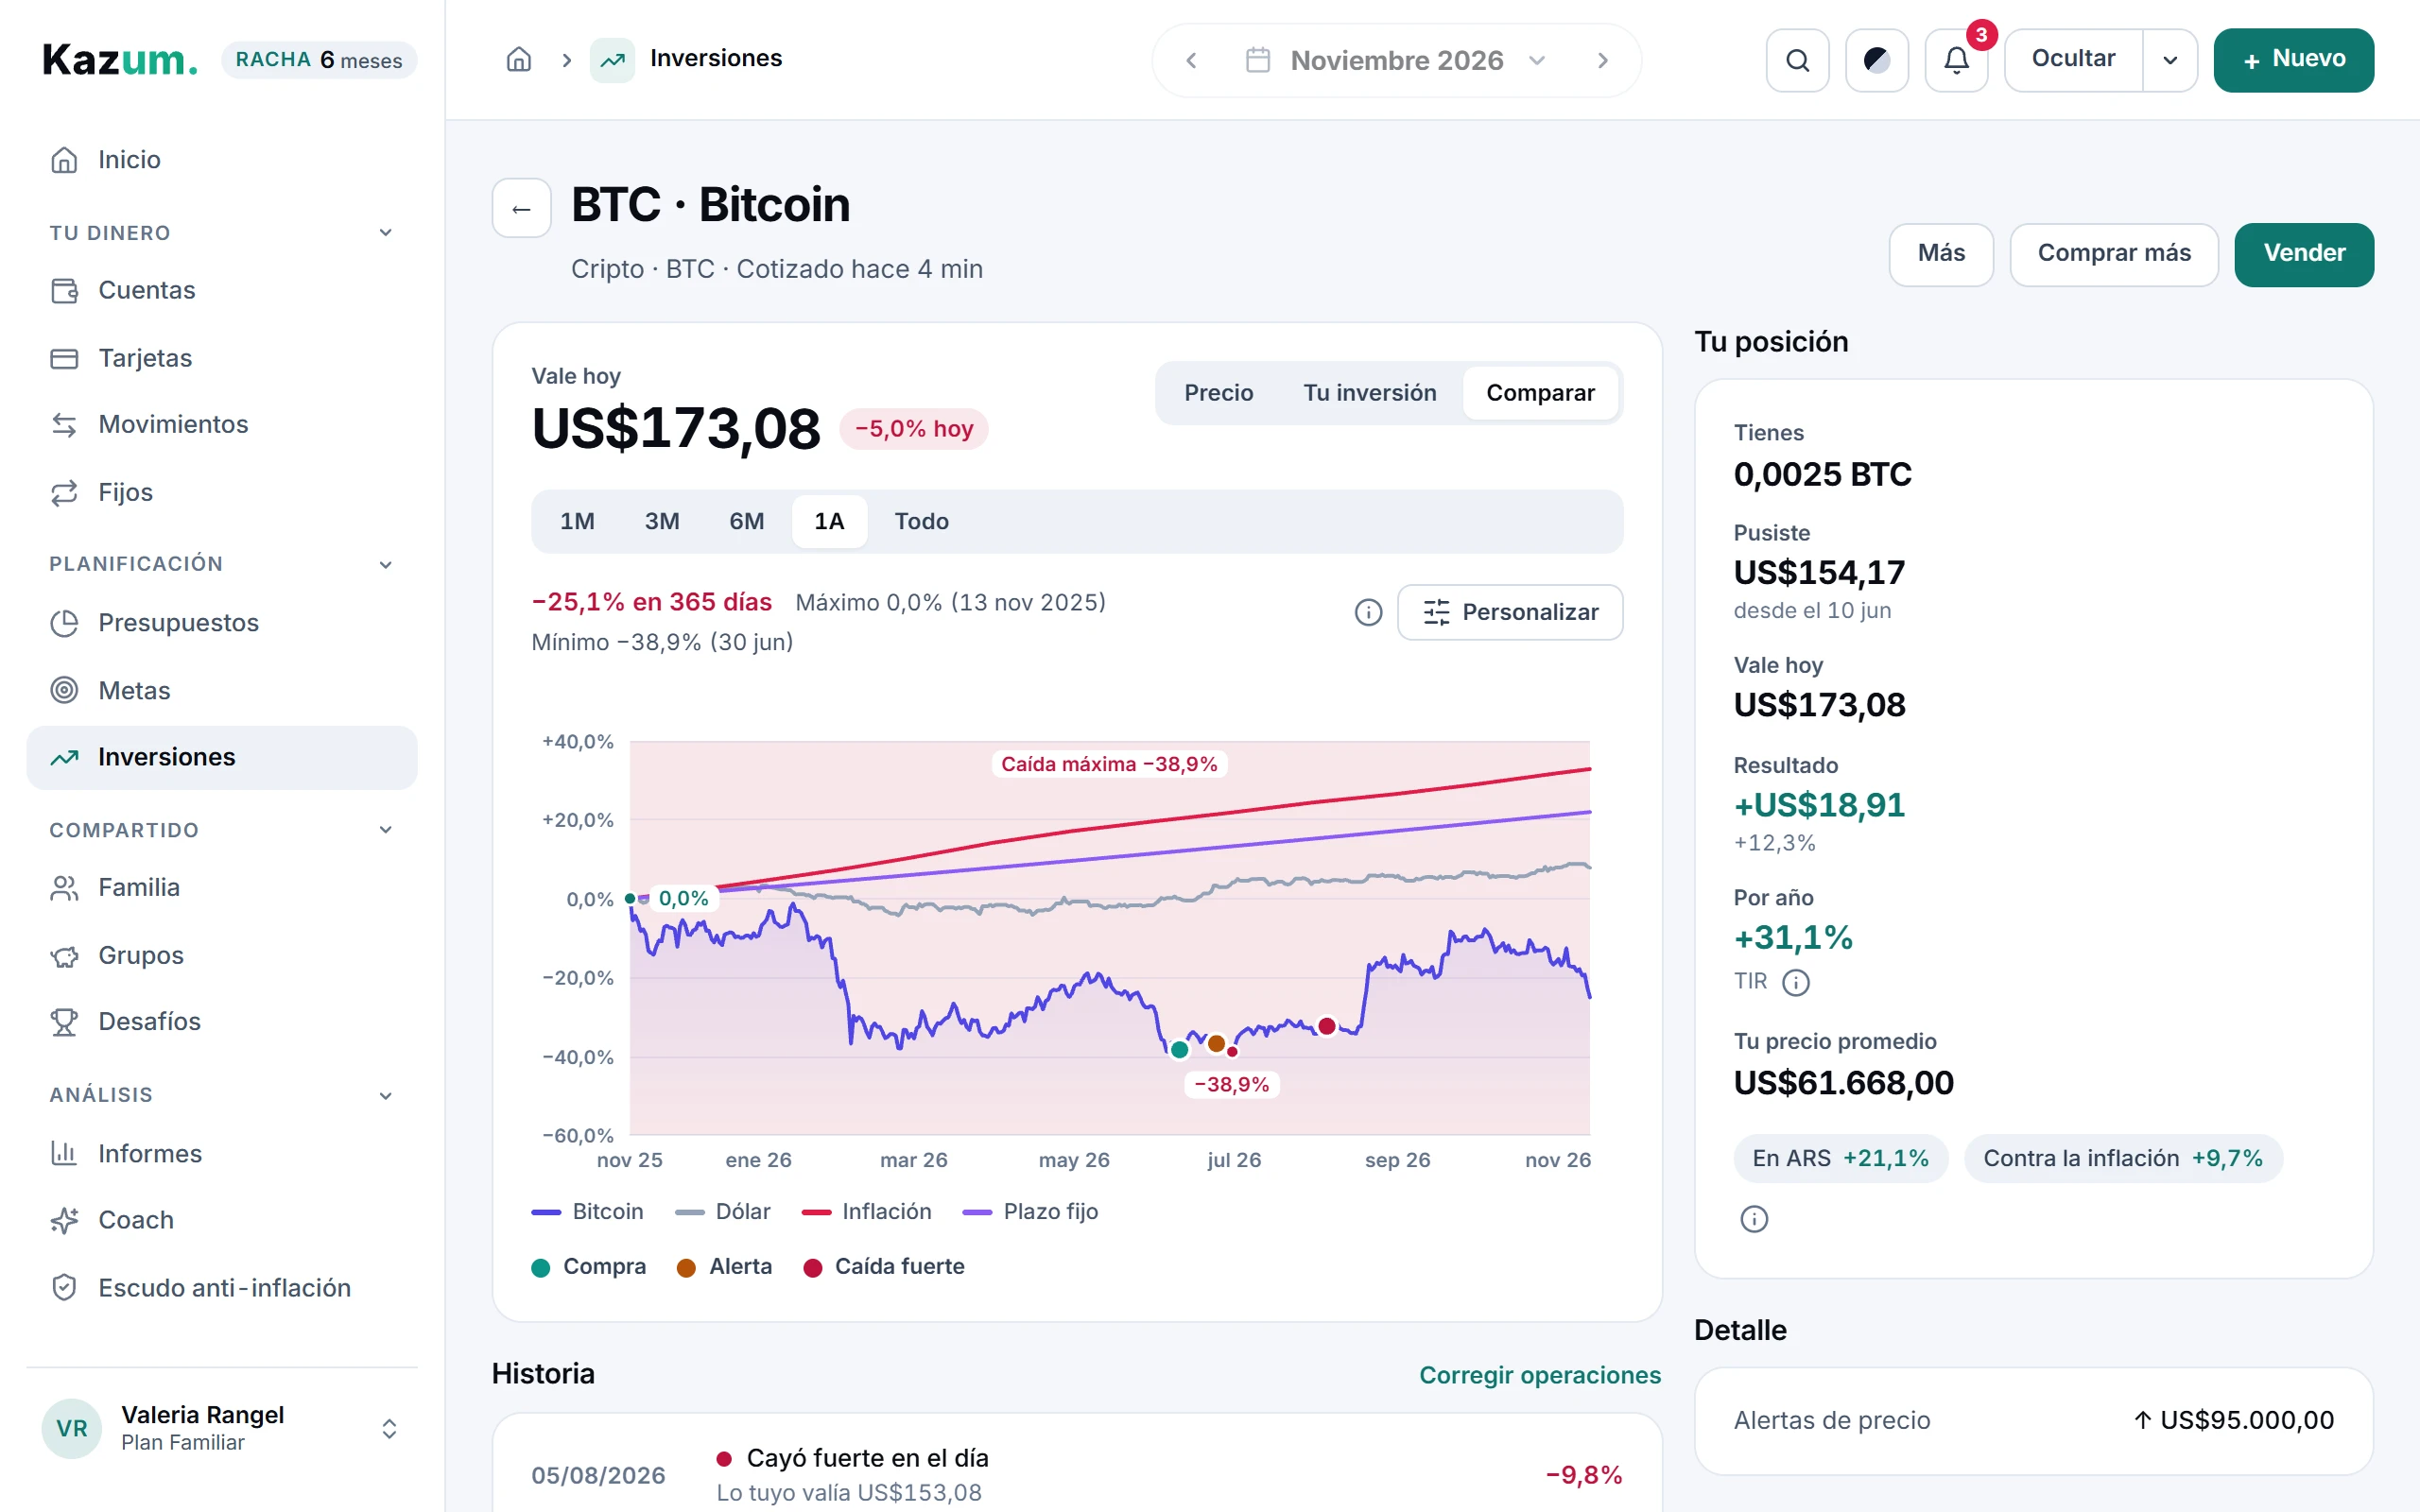
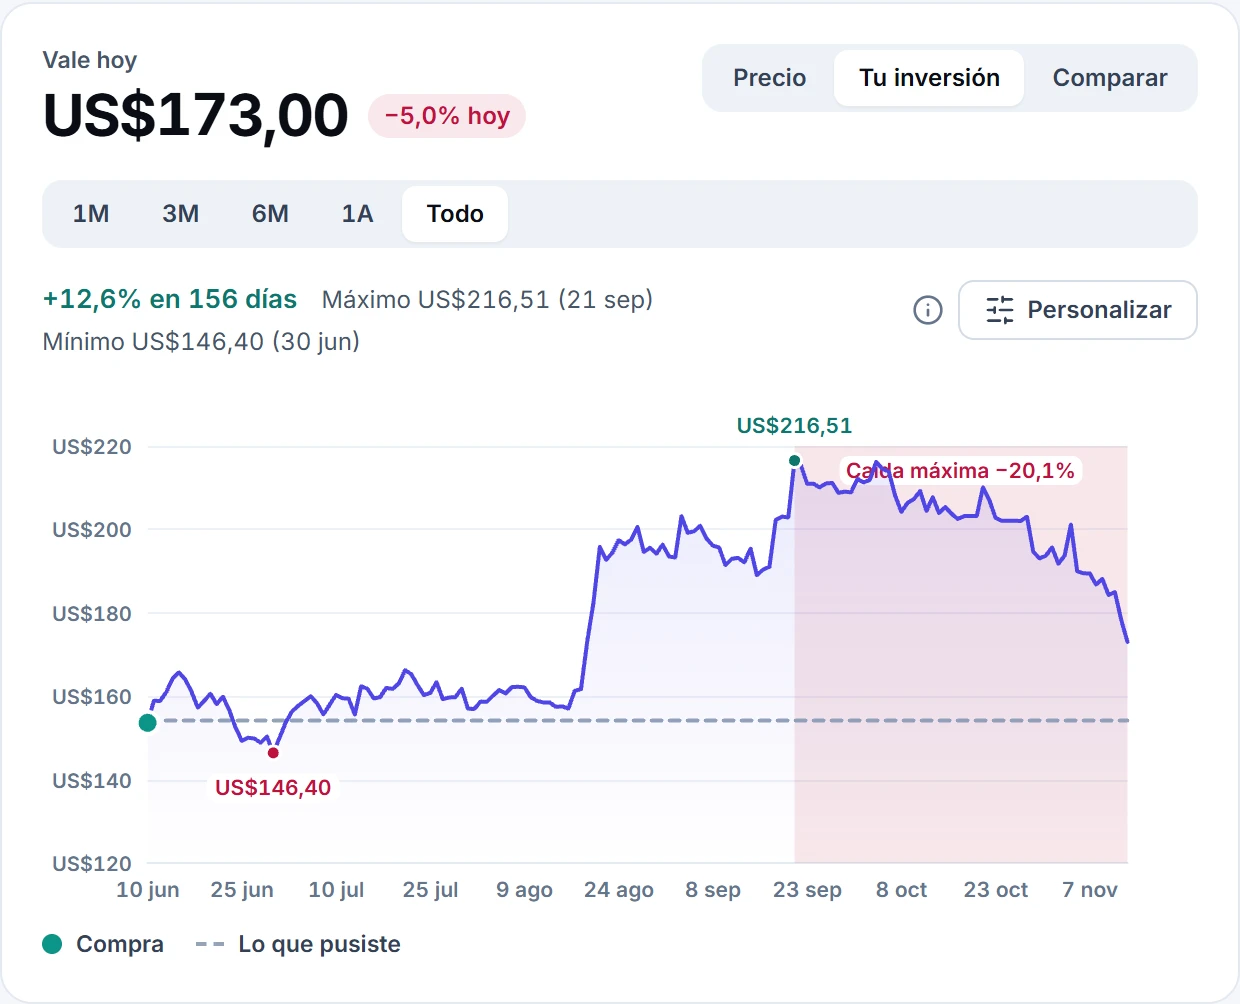
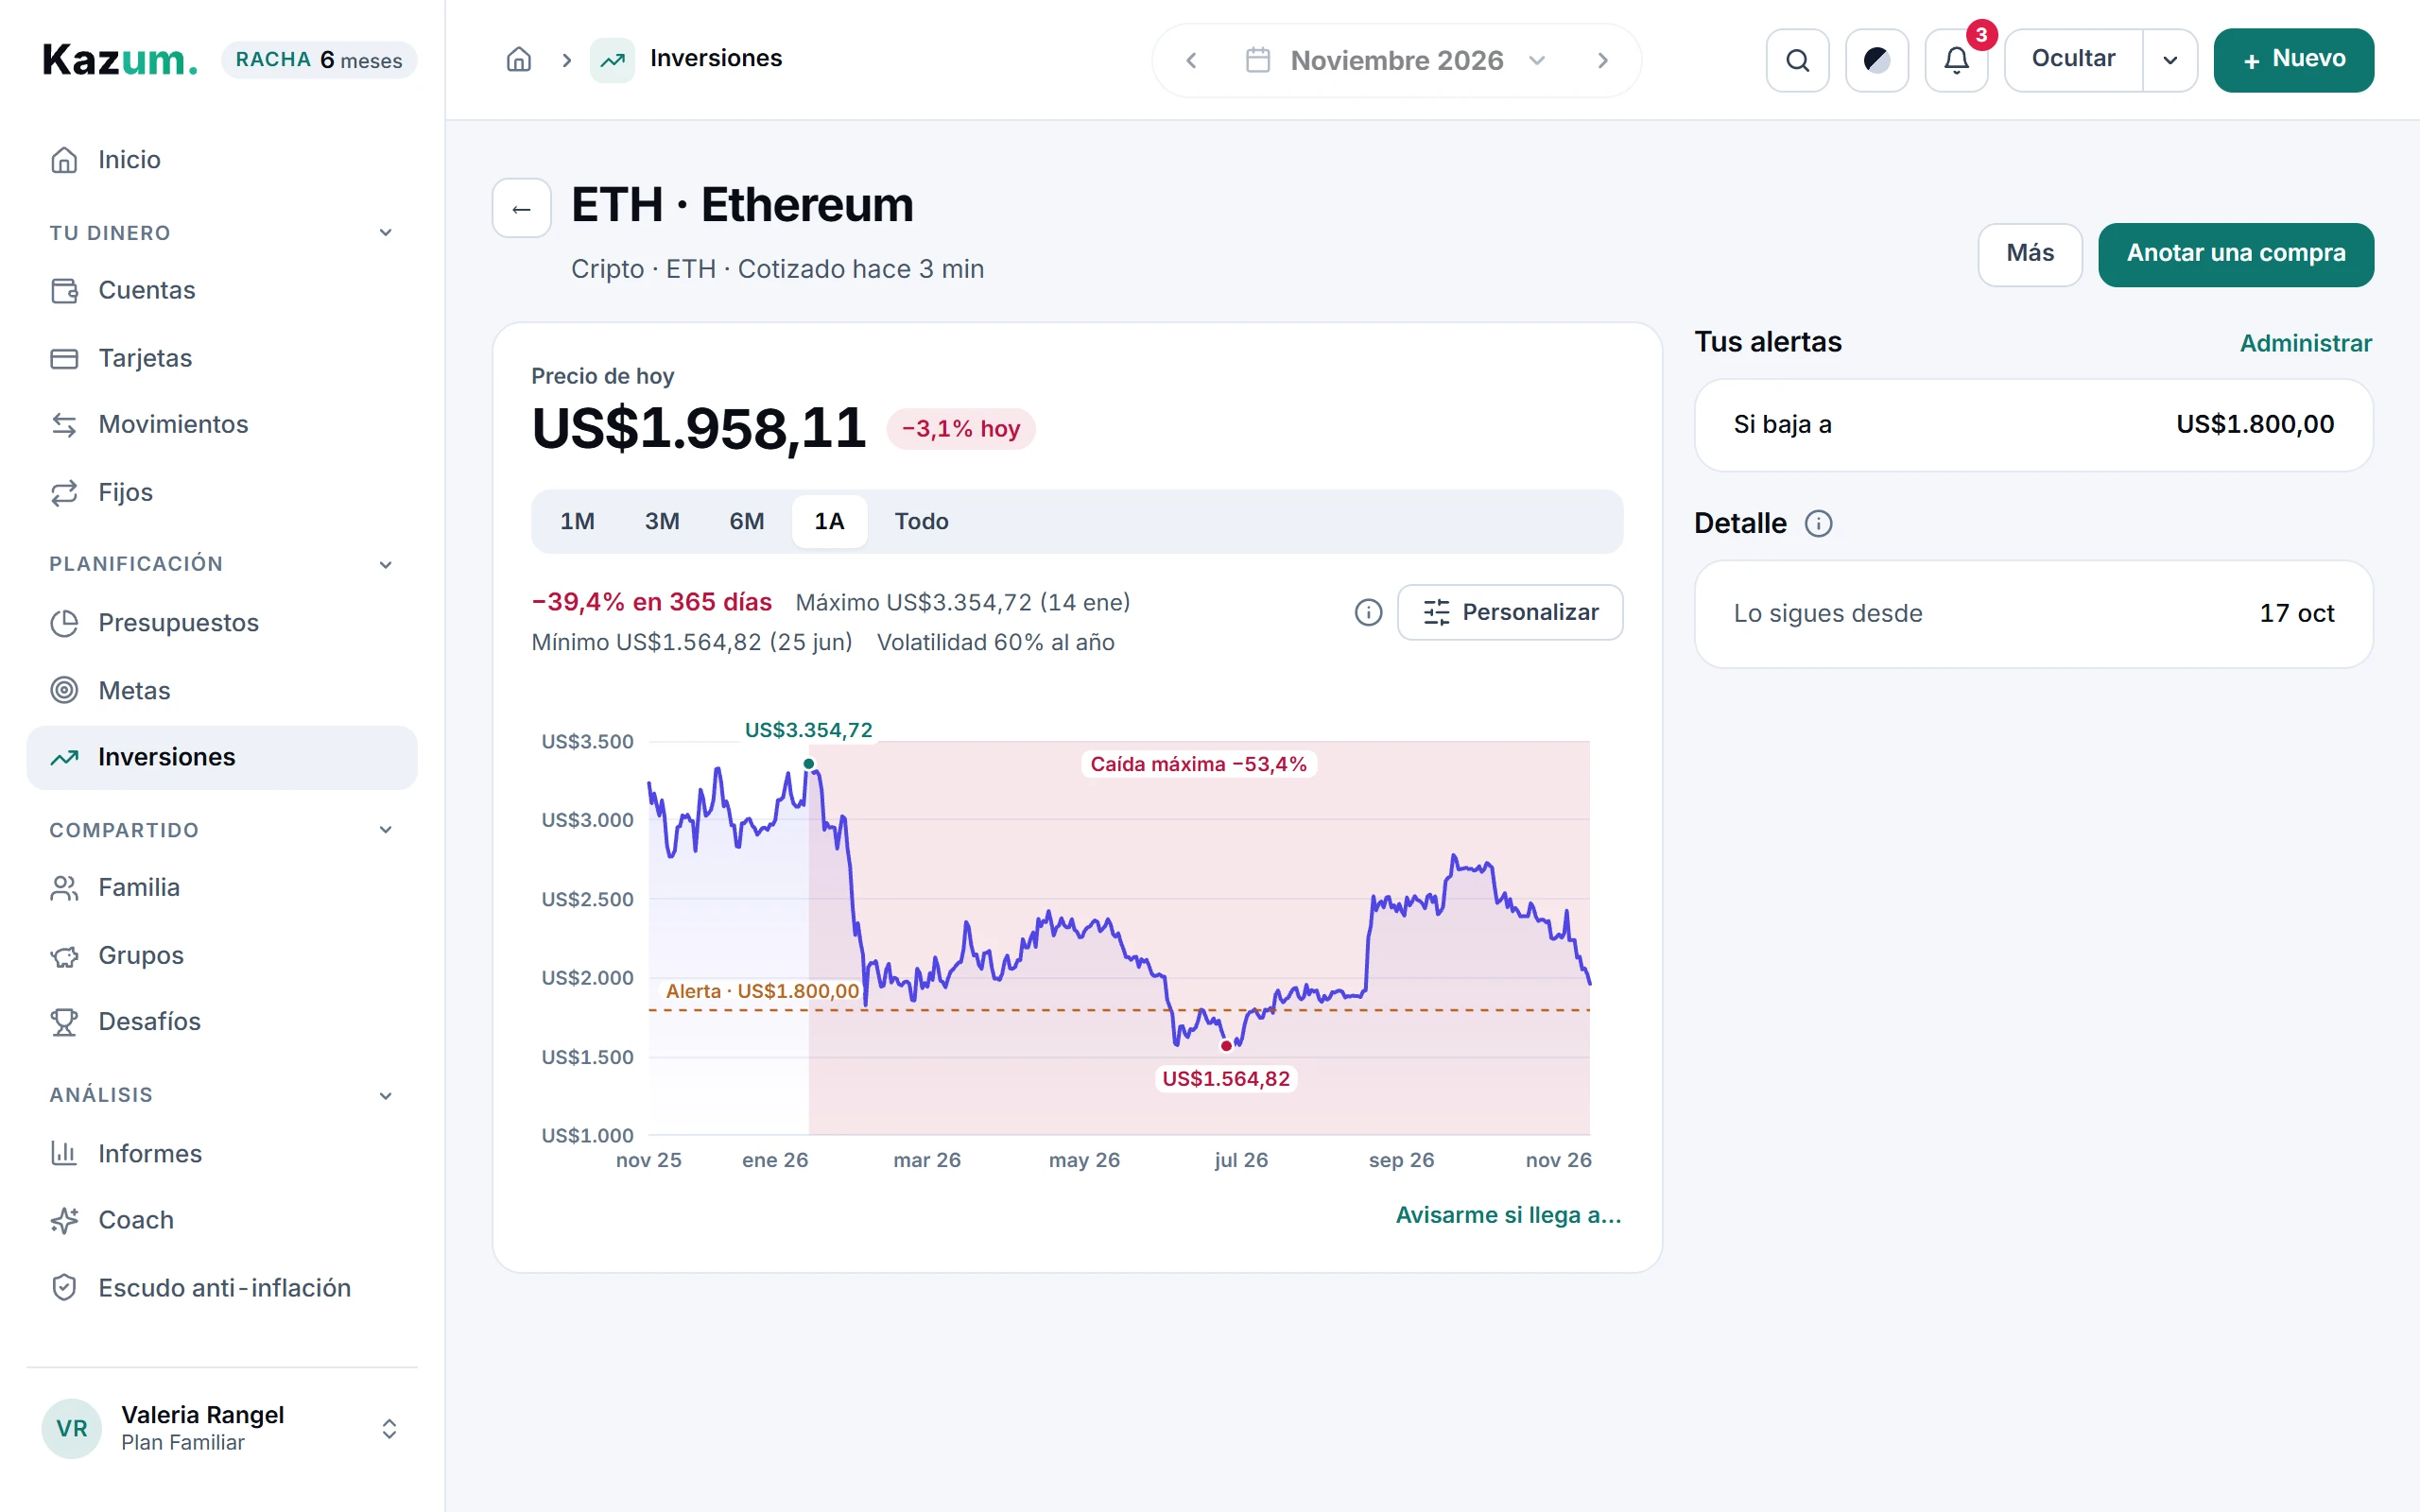
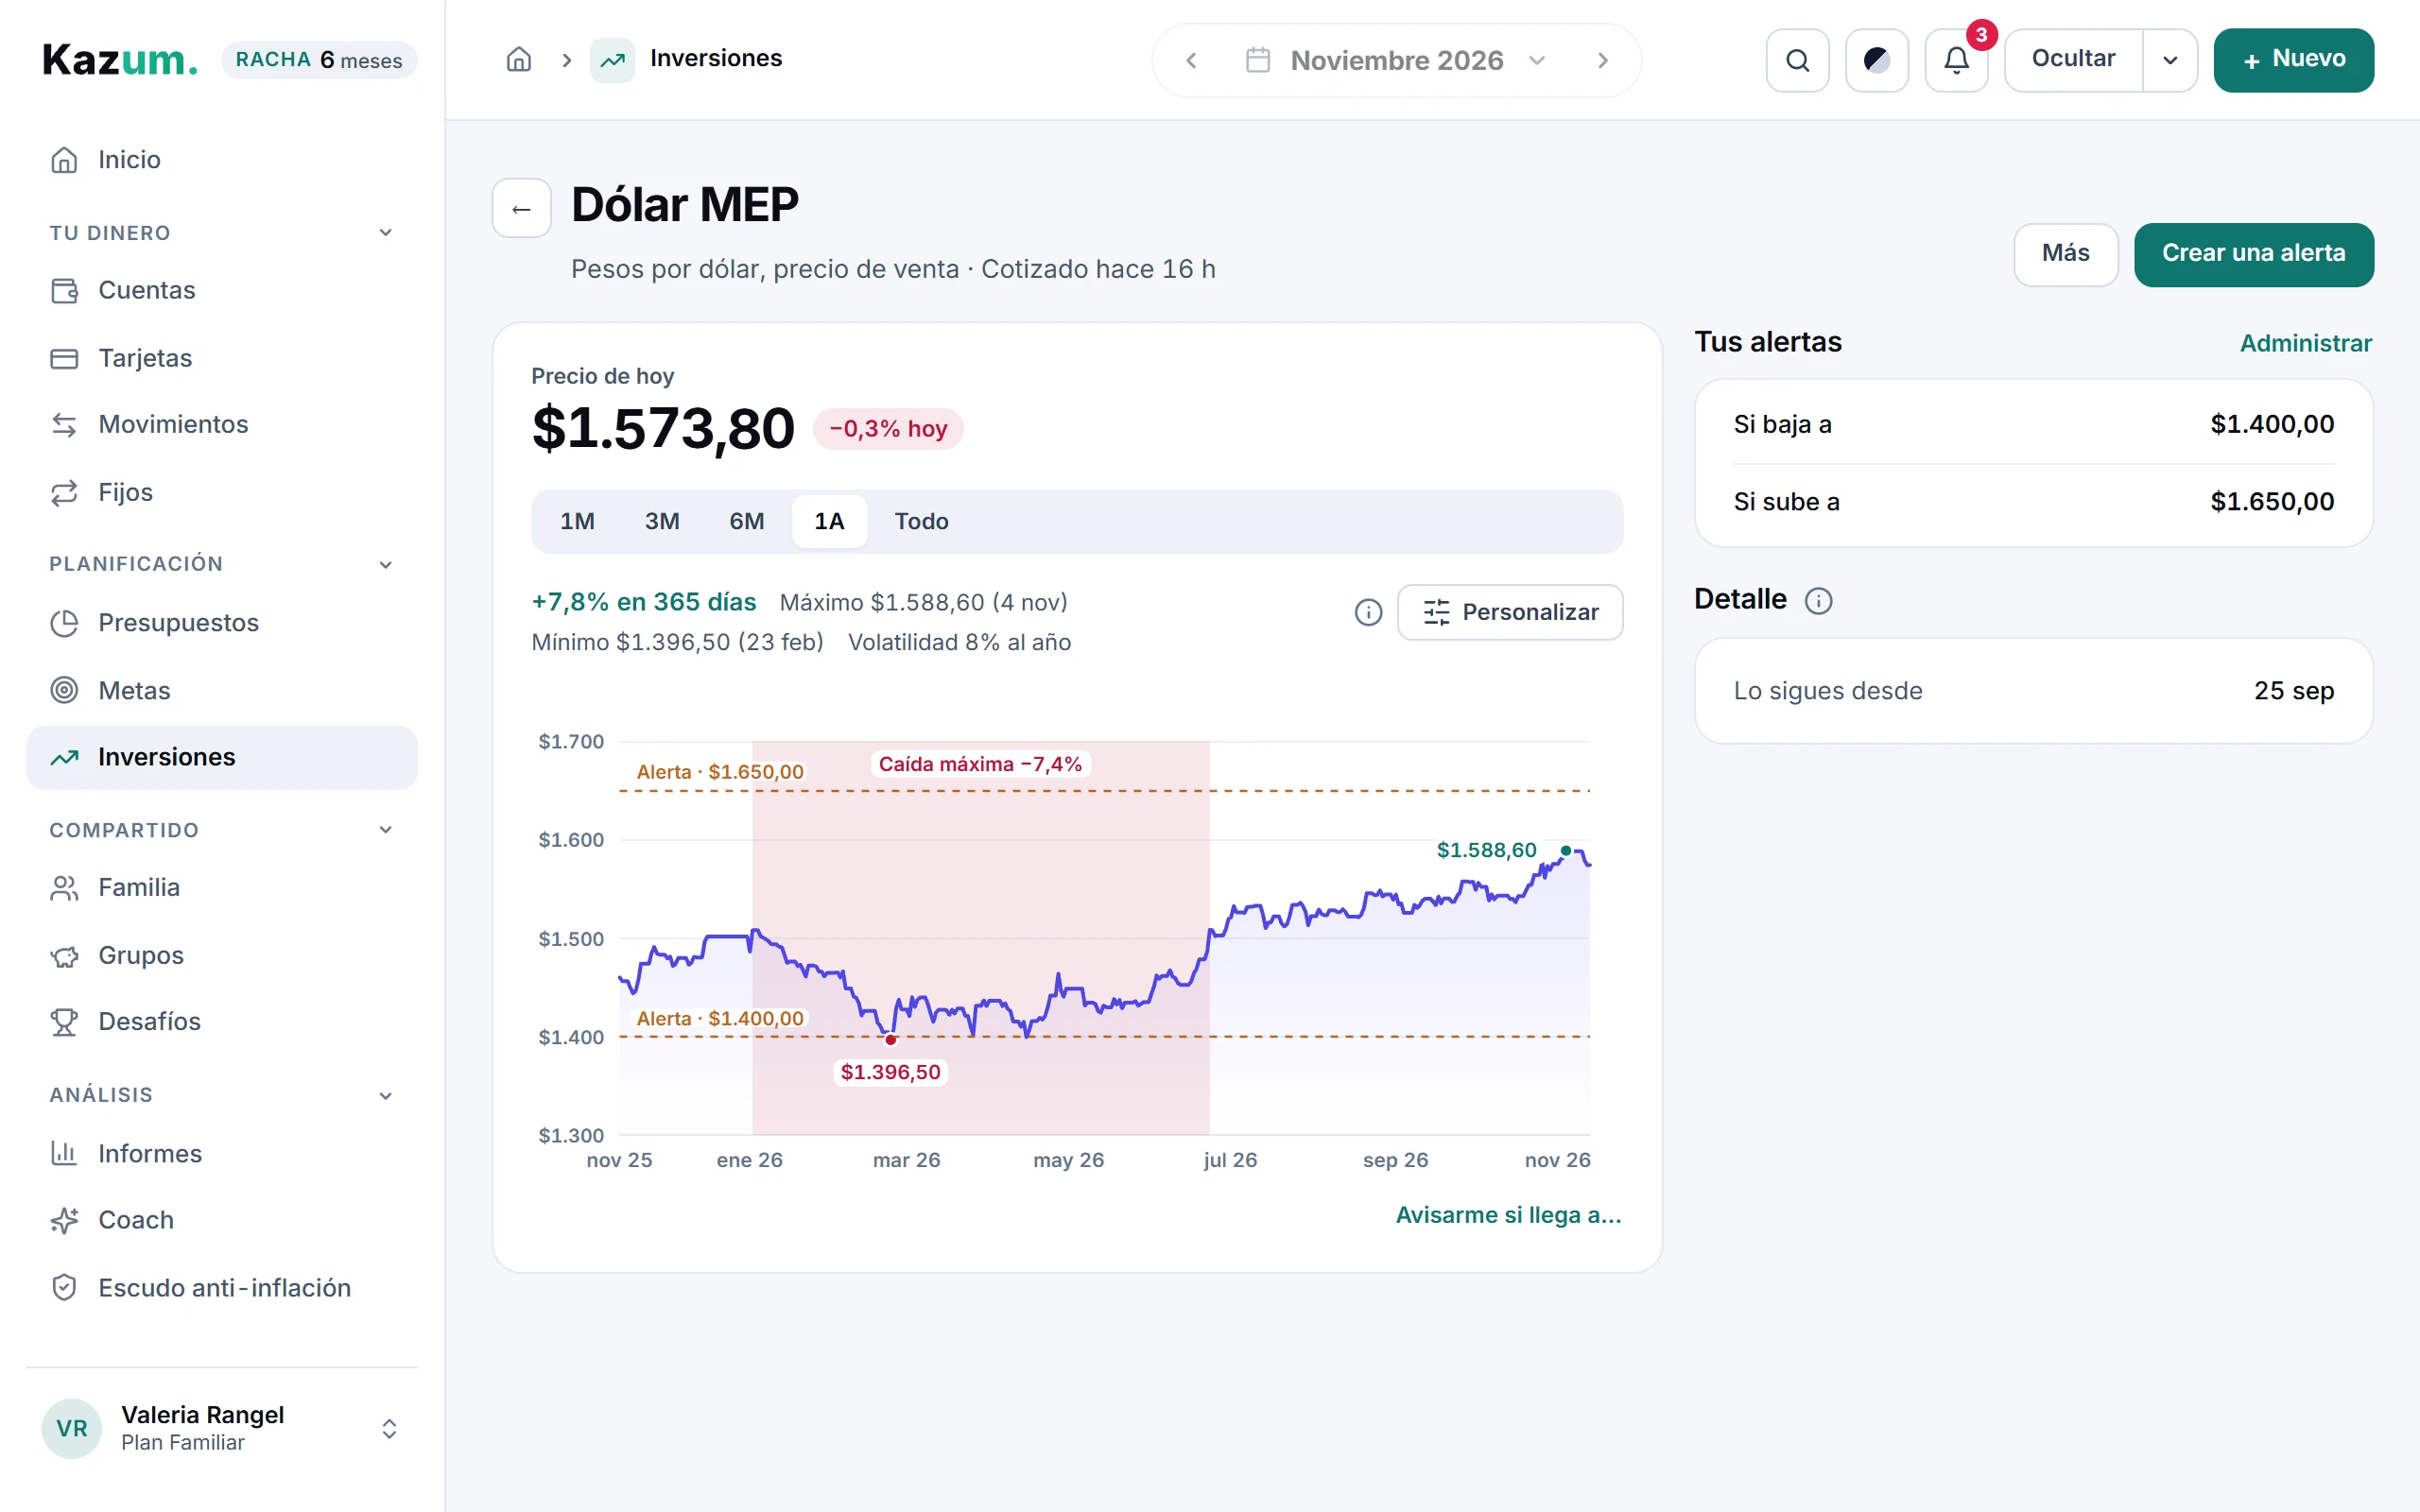
Toca una inversión y se abre su ficha. Arriba está el Precio de hoy de una unidad y cuánto cambió en el día. El gráfico muestra el precio del rango que elijas (1M, 3M, 6M, 1A o Todo; el que elijas queda para la próxima vez), también antes de tu compra, así ves cómo venía. Todo es toda la historia del activo, desde donde llegan los datos públicos: Apple desde 1980, Galicia desde 2000, Bitcoin desde 2014. Los fondos comunes y las cuentas remuneradas no publican su historia: la suya empieza cuando los empezamos a seguir. Si en el rango el precio se multiplicó por diez o más, en Personalizar aparece Escala logarítmica: una suba de 1 a 2 se ve igual que una de 100 a 200, así se leen los años en que valía poco; lo que elijas queda para la próxima vez. Sobre la línea están tus compras, ventas y cobros como puntos de color (también las alertas que saltaron, las caídas fuertes y, en lo tuyo, las renovaciones de un plazo fijo), y tu precio promedio y tus alertas como líneas punteadas; pasa el mouse por encima (en el teléfono, toca el gráfico) para ver qué pasó cada día, con la fecha y el valor leídos en los ejes. Arriba del gráfico, el tramo: cuánto cambió entre el primer día y el último que se ven, en cuántos días, el máximo y el mínimo (señalados sobre la línea) y, en el precio, la volatilidad: cuánto se mueve el precio en un año. Cerca de 15% es tranquilo; más de 50%, muy movido, como una cripto. Para mirar de cerca, acerca un tramo con la rueda del mouse o arrastrando (en el teléfono, pellizca): los números del tramo lo siguen, y Ver todo el rango vuelve atrás. La caída máxima del tramo va sombreada: desde qué pico cayó hasta que lo recuperó; las fechas y si ya lo recuperó están en la "i" Cómo leer el gráfico, junto al tramo. Las medias móviles suman, finas y detrás, la media de los últimos 30, 90 y 200 cierres (las que la historia alcance): un precio por encima de su media viene subiendo; por debajo, bajando. Personalizar (en el teléfono, el botón con las tres barras) elige qué se ve sobre el gráfico: el tramo, el máximo y el mínimo, la caída máxima, tus operaciones y eventos, tu precio promedio y tus alertas, las medias móviles, la cruz con la fecha y el valor en los ejes y, si el precio se multiplicó, la escala logarítmica. En el teléfono arranca con poco (el tramo, tus operaciones y tus líneas de precio) para que no se sature; en la computadora, casi todo. Cada uno se recuerda por separado y Volver a lo de siempre deshace tus cambios. Tu inversión cambia el gráfico a lo que valió lo tuyo cada día, desde tu primera compra, contra lo que pusiste. Lo que no cotiza, como un plazo fijo o algo cargado a mano, muestra directamente lo tuyo. Comparar lleva todo a 100 en el primer día que se ve y dibuja, en la misma línea de tiempo, la inversión (en tu moneda) contra el dólar de cada día, la inflación y un plazo fijo con la tasa típica de hoy renovando cada 30 días: se compara cómo le fue a cada cosa, no cuánto vale. Aparece cuando hay contra qué comparar (el dólar y el plazo fijo, en pesos argentinos; la inflación, donde la seguimos).
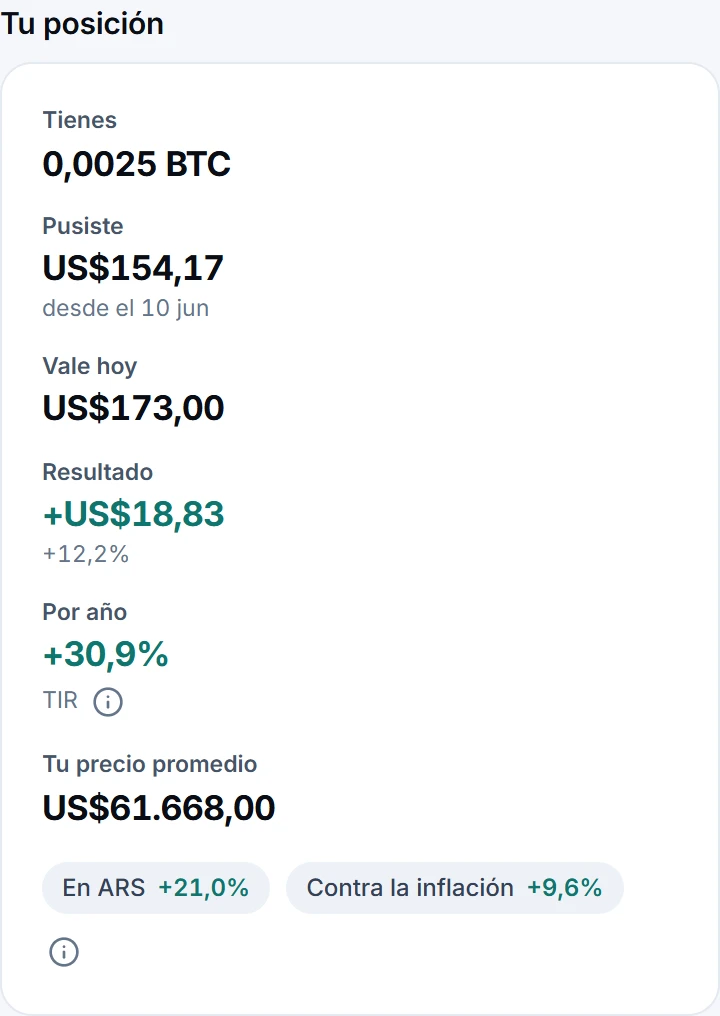
Tu posición dice cuánto tienes, cuánto pusiste y desde cuándo, cuánto vale hoy, tu resultado y tu precio promedio. Si hoy pierdes, dice a qué precio recuperas lo que pusiste y cuánto tiene que subir desde hoy; si no vendiste ni cobraste nada, ese precio es tu precio promedio y lo dice debajo de él. A los 90 días de tu primera compra aparece Por año (la TIR): lo que rindió por año teniendo en cuenta cuándo pusiste y sacaste cada peso. El resultado no mira el tiempo; Por año sí, y sirve para compararla con un plazo fijo o con otra inversión. Su «i» lo explica con un ejemplo. Los chips de abajo comparan desde la primera compra: en tu moneda, si está en otra (lo comprado en otra moneda cuenta al cambio del día de cada compra o, si salió de una cuenta en tu moneda, con lo que te debitaron), contra la inflación y, si está en tu moneda, contra el dólar. Detalle tiene el resto: la tasa, el vencimiento, tus alertas y tus notas (qué es ya lo dice el subtítulo). La flecha de arriba vuelve a Inversiones.
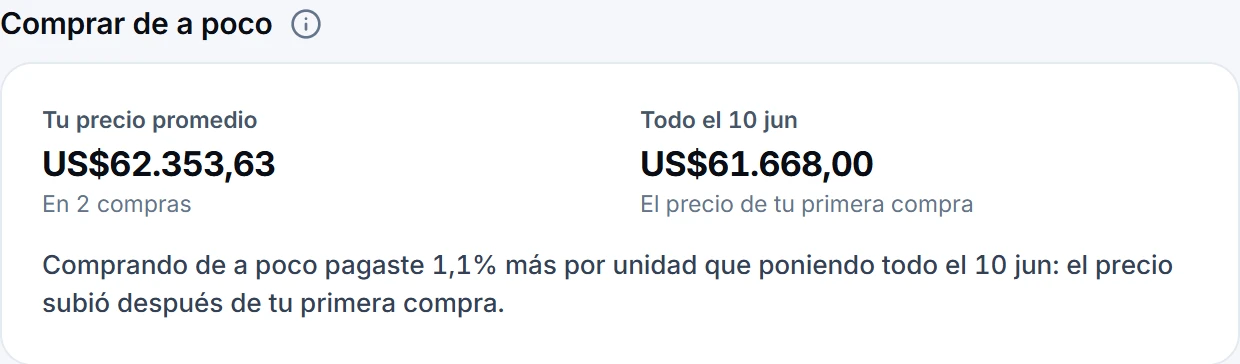
Si compraste en dos veces o más, debajo del gráfico aparece Comprar de a poco: tu precio promedio (todo lo que pusiste en compras, con comisiones, dividido lo que compraste) contra el precio del día de tu primera compra, y cuánto pagaste de menos o de más por unidad que poniendo todo ese día. Comprar de a poco no busca el mejor precio: reparte el riesgo de entrar todo en un mal momento.
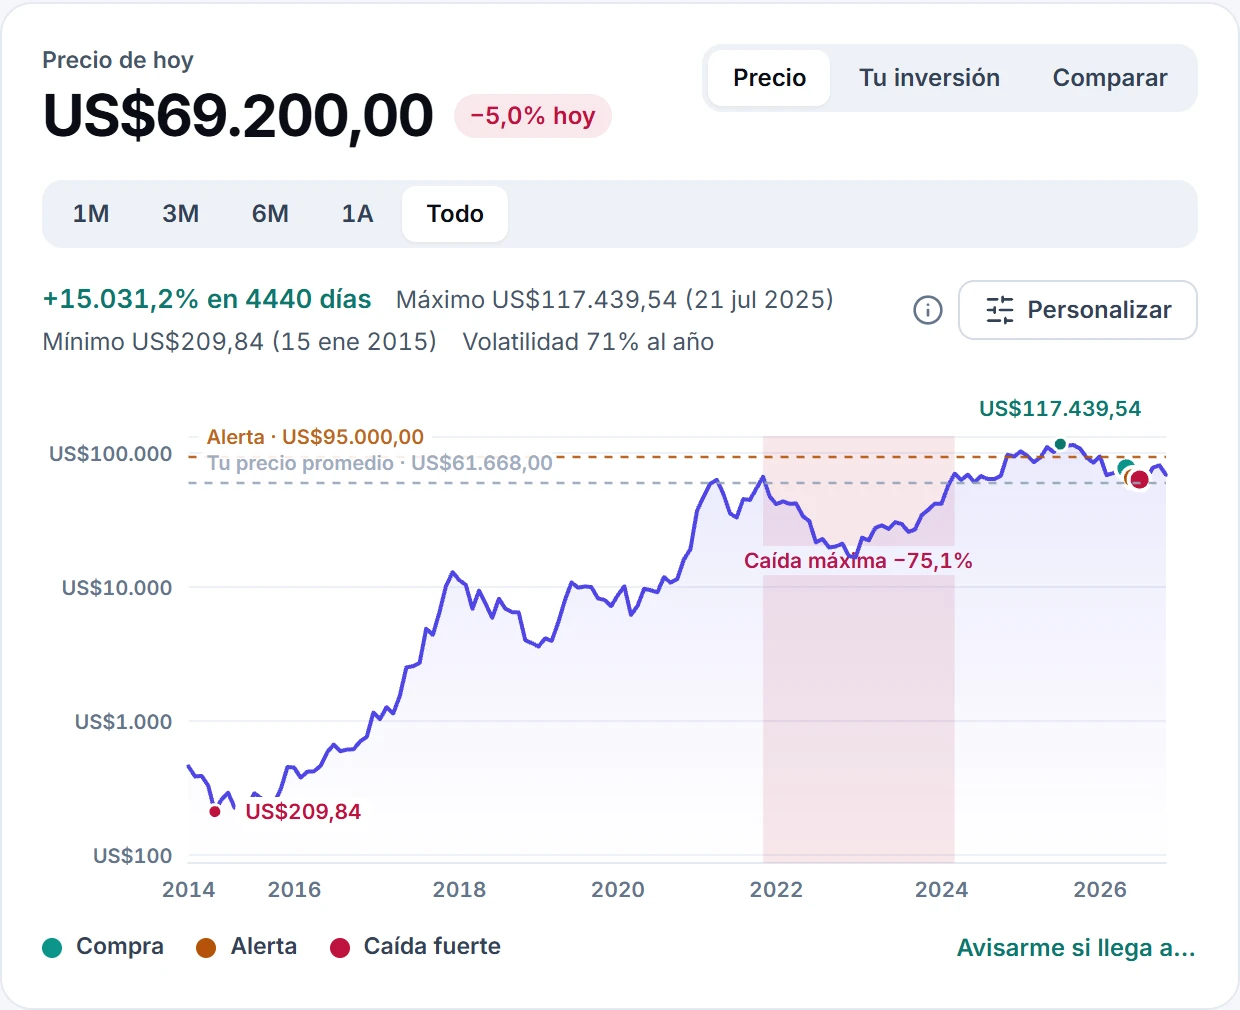
Su historia
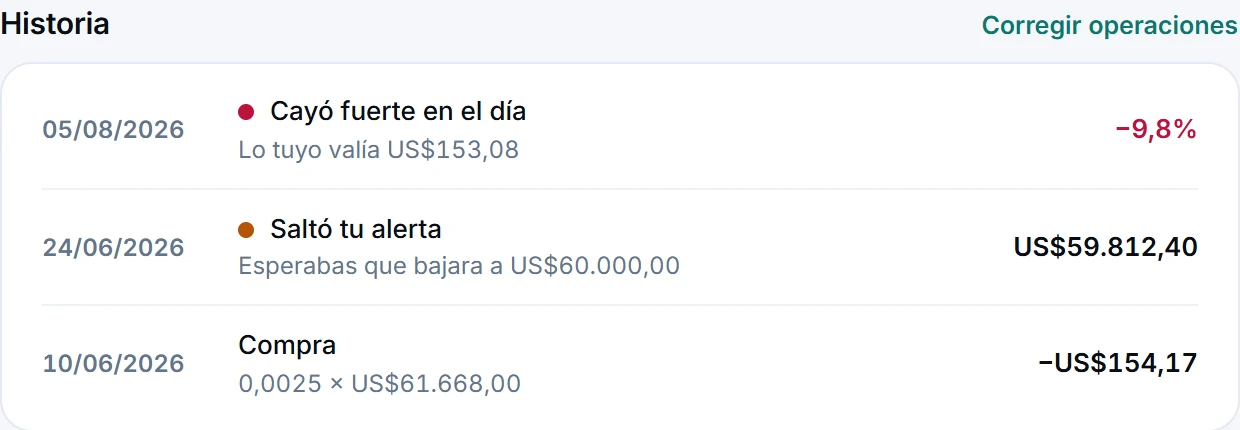
Debajo del gráfico, Historia junta todo lo que le pasó, lo más nuevo arriba: tus compras, ventas y cobros, las alertas de precio que saltaron (a qué precio la esperabas y a cuánto llegó), las caídas fuertes del día que te avisamos y, en un plazo fijo, cada renovación con lo que ganaste. Las alertas y las caídas también se marcan sobre el precio. Corregir operaciones abre la lista de operaciones para editarlas o borrarlas.
Los períodos de un plazo fijo
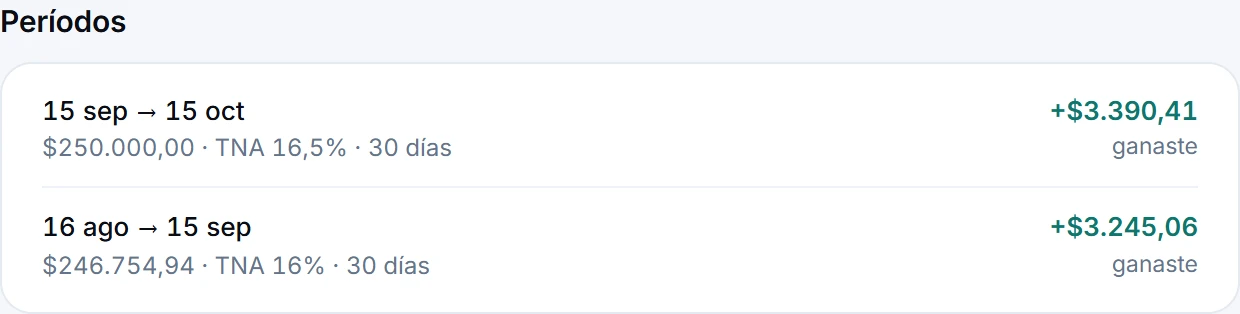
Cada vez que renuevas un plazo fijo, el período que terminó queda guardado. En su ficha, Períodos los muestra: arriba el que corre (En curso, con lo que vas a ganar al vencer) y debajo los anteriores, cada uno con sus fechas, lo que pusiste, la tasa, los días y lo que ganaste. El gráfico de lo tuyo sigue cada período con su propia tasa.
Comprar más, vender o registrar un cobro
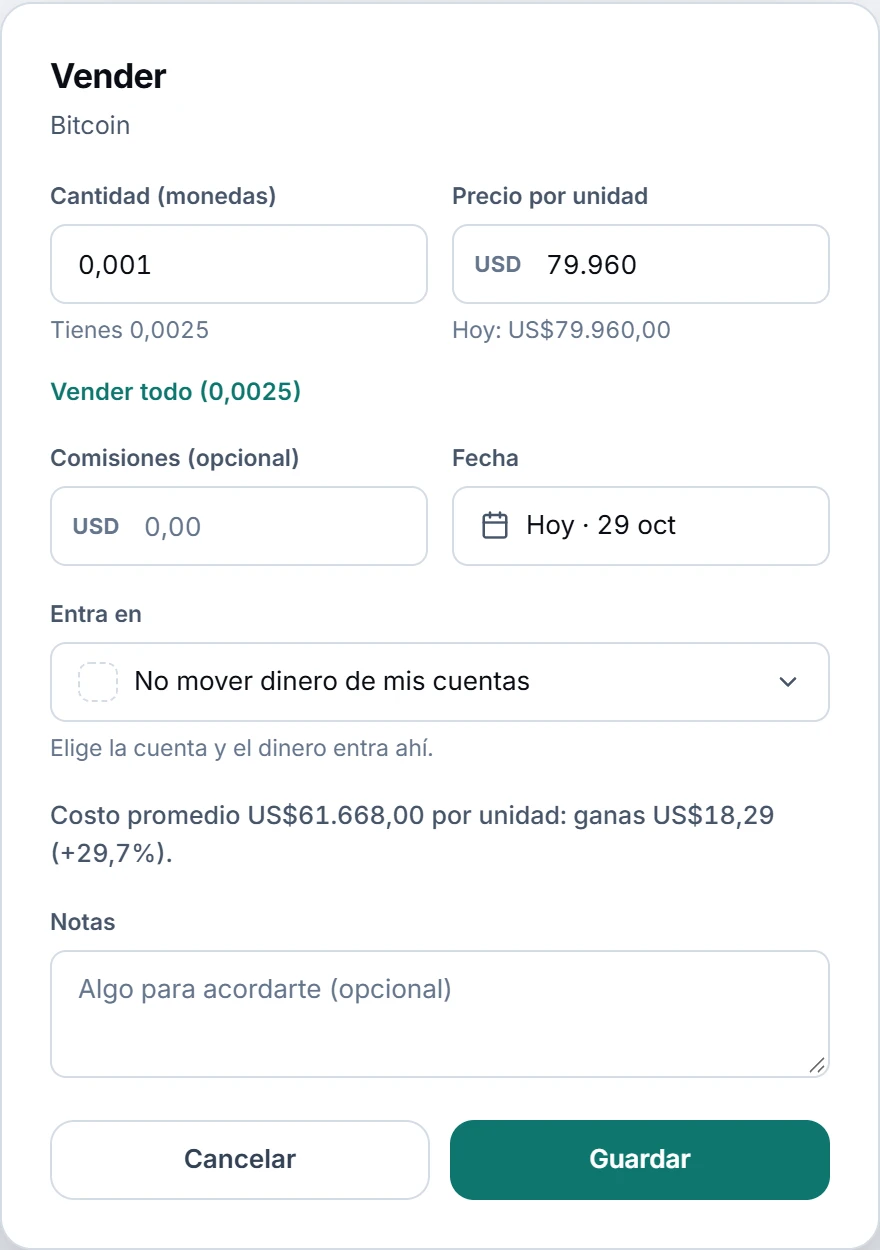
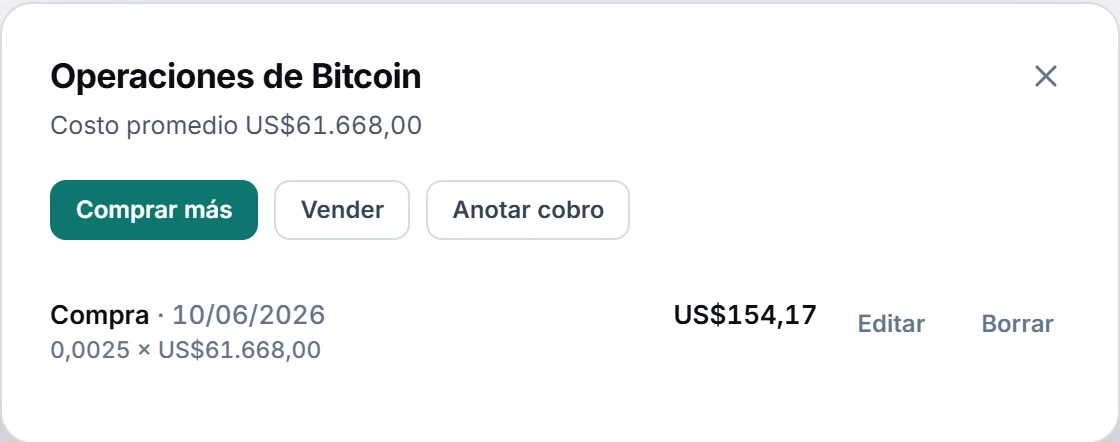
En la ficha, las dos acciones que más se usan quedan a mano y el resto está en Más; en la lista, todas están en el ⋮ de la fila. Dependen del tipo: lo que cotiza tiene Comprar más, Vender y Anotar dividendo (en un bono, Anotar cupón; en cripto o un fondo, Anotar cobro); lo cargado a mano, Aportar, Retirar y Anotar cobro. Al vender, la ventana te dice el costo promedio y cuánto ganas, y en Entra en eliges la cuenta donde entra el dinero. En Operaciones (o con Corregir operaciones, en la ficha) está la lista, con Editar y Borrar en cada una; borrar una que movió dinero deshace también su movimiento.
Alertas
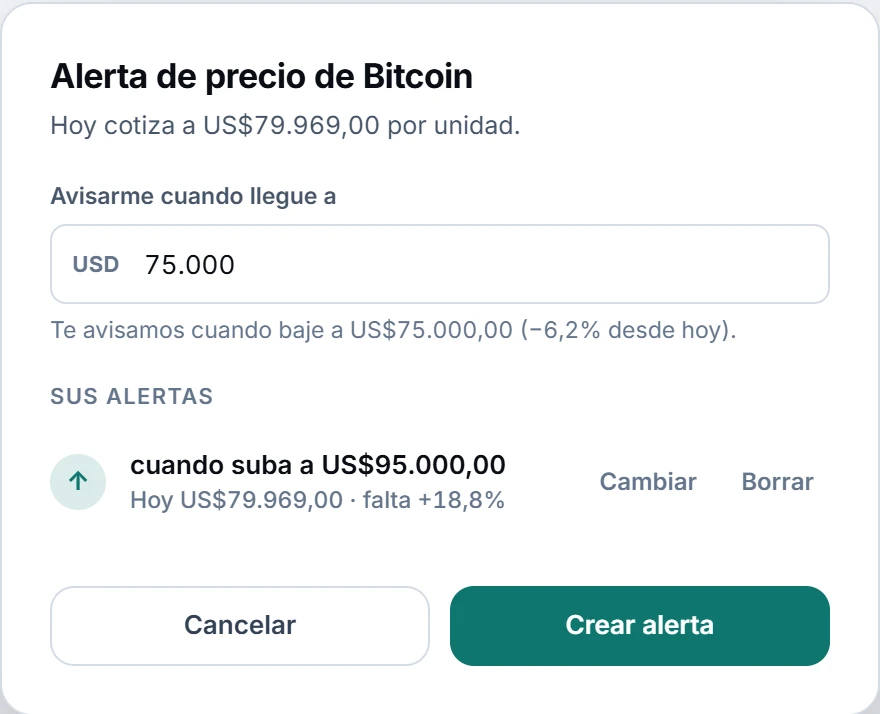
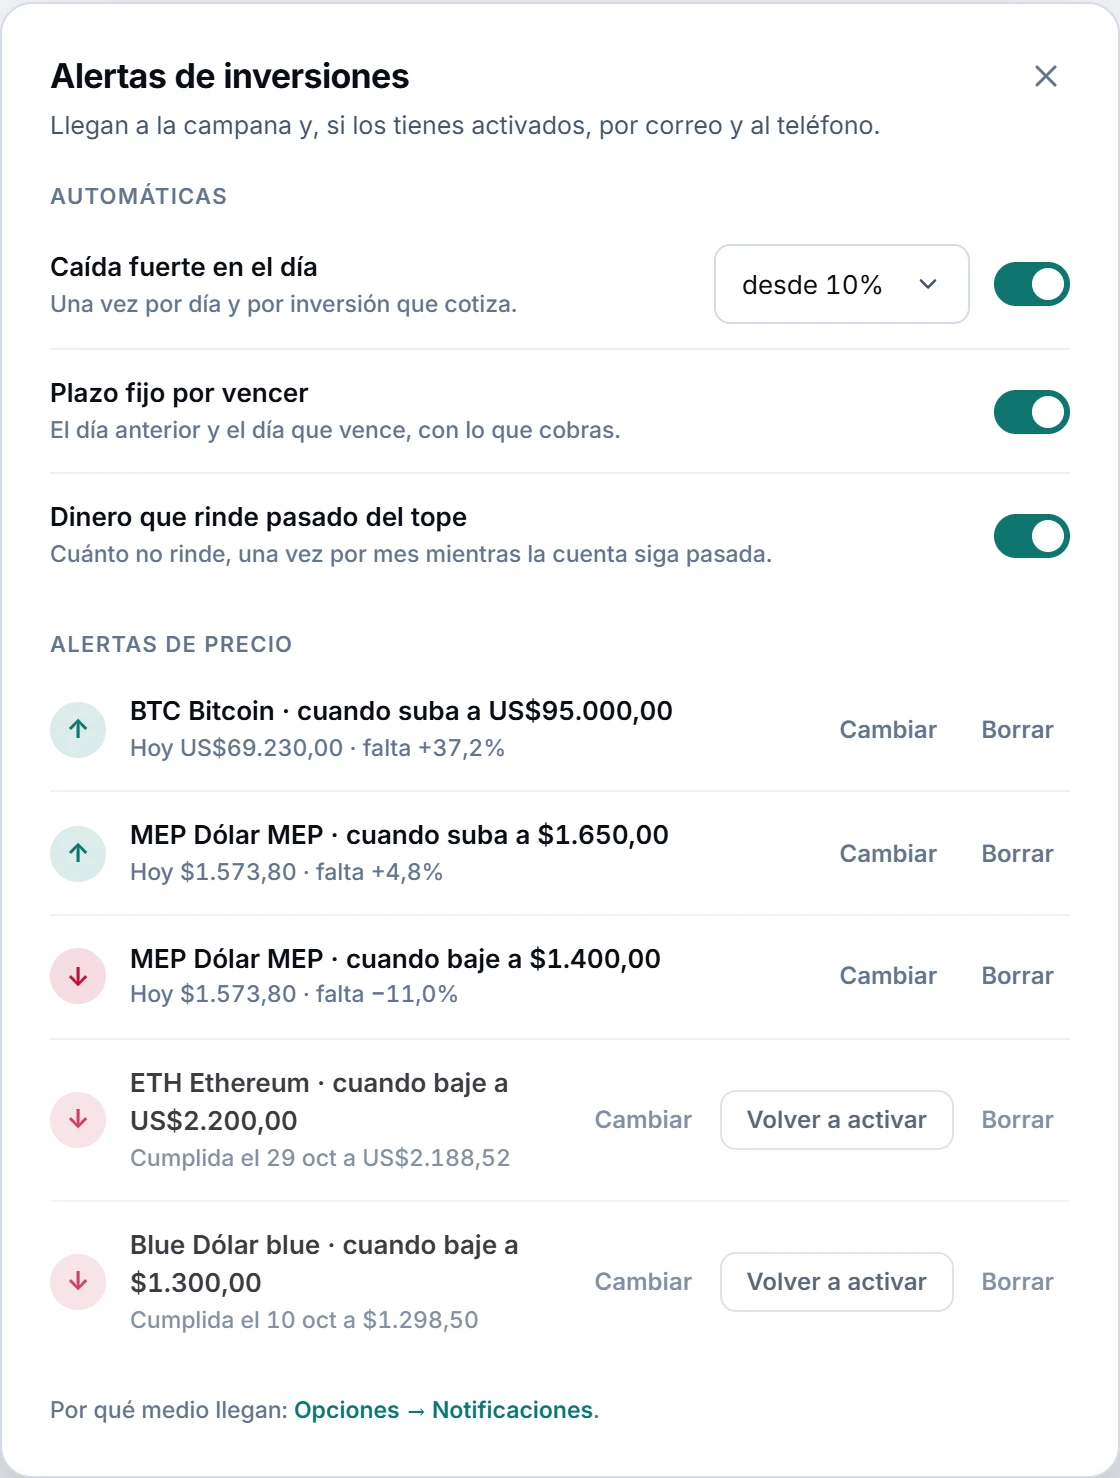
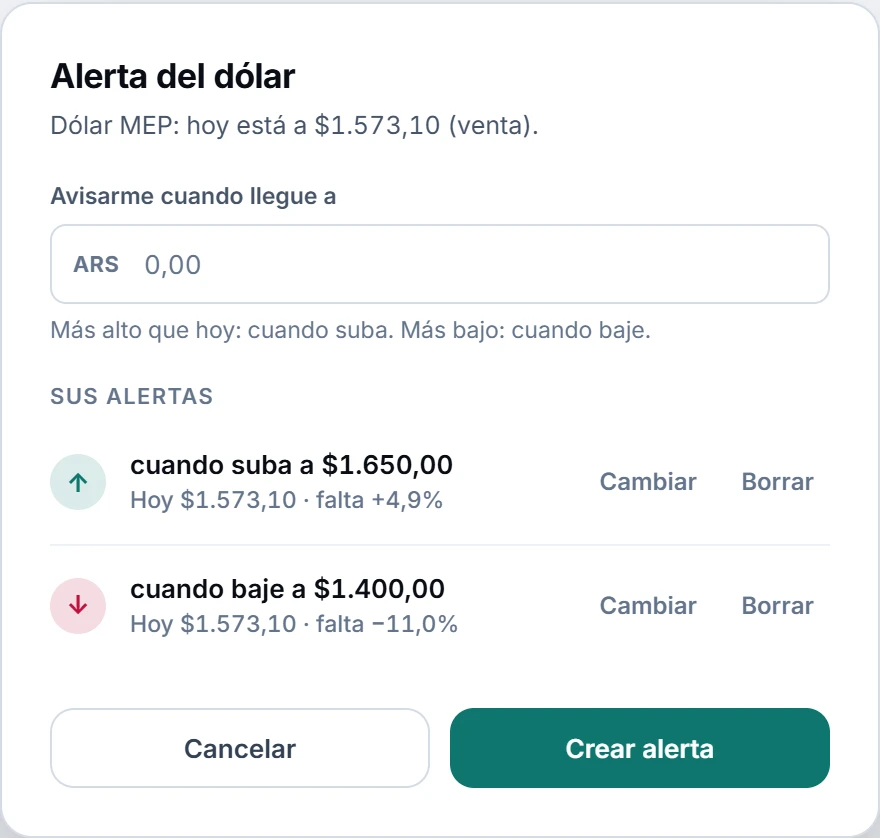
En el menú de una inversión que cotiza, Alerta de precio te avisa cuando llega al precio que pongas: si es más alto que hoy, cuando suba; si es más bajo, cuando baje. La fila muestra la alerta con una campana. En la ficha, Avisarme si llega a…, debajo del gráfico, abre lo mismo; en la computadora, si haces clic en el gráfico, la alerta ya viene con el precio de ese día. Lo que sigues sin tenerlo también tiene alertas; así son también las del dólar. El botón Alertas de arriba reúne tus alertas de precio y las automáticas: Caída fuerte en el día (desde el porcentaje que elijas), Plazo fijo por vencer y Dinero que rinde pasado del tope, cada una con su interruptor. Llegan a la campana y, si los tienes activados, por correo y al teléfono.
Lo que sigues
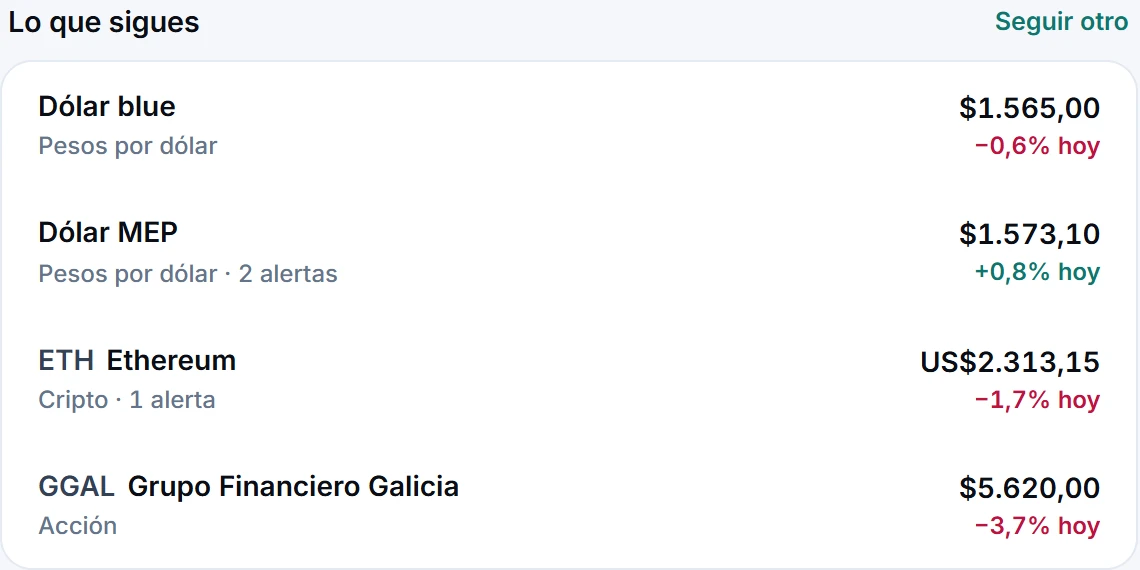
Lo que sigues, debajo de Lo que tienes, es para mirar una cripto, una acción, un bono o un fondo sin haberlo comprado. Toca Seguir otro (si todavía no sigues nada, Seguir algo), búscalo por nombre o ticker y toca Seguir. Cada uno muestra su precio de hoy y cuánto cambió en el día. Al tocarlo se abre su ficha, como la de una inversión pero sin lo tuyo: el precio con su gráfico, Tus alertas y el Detalle. Desde ahí creas una alerta de precio y, cuando lo compres, Anotar una compra abre el formulario con ese instrumento ya elegido. Más → Dejar de seguir lo quita, con sus alertas. En el plan Gratis puedes seguir hasta 2; en Individual, Duo y Familiar, sin tope.
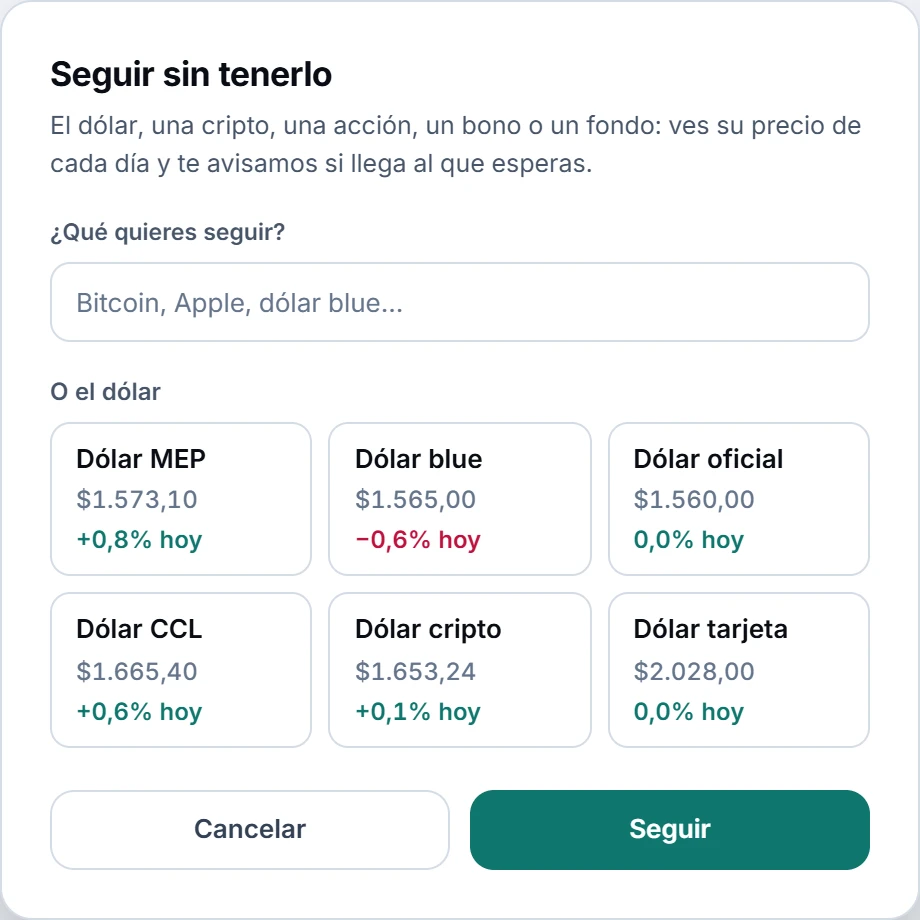
Si usas pesos argentinos, también sigues el dólar. En Seguir sin tenerlo, debajo del buscador, O el dólar te muestra el oficial, el MEP, el blue, el CCL, el cripto y el tarjeta, cada uno con su precio de venta de hoy (también los encuentras escribiendo, por ejemplo, «blue»). Su ficha muestra cuántos pesos vale un dólar cada día y, en lugar de Anotar una compra, tiene Crear una alerta: pones un valor y te avisamos cuando el dólar suba o baje hasta ahí, con los avisos de Tu dinero. Los dólares que sigues no cuentan para el tope del plan. Los que tienes no se anotan como inversión: van en una cuenta en dólares.
En el teléfono
Alertas y Actualizar cotizaciones quedan debajo del título. Toca una inversión para abrir su ficha: arriba quedan las dos acciones de siempre, a todo el ancho, y el resto en Más. En la lista, deslízala para editarla o eliminarla.